
ADEUS DÍVIDA ATIVA: COMO REDUZIR JUROS E MULTAS EM ATÉ 70% (SEM ESPERAR POR REFIS)
Um manual de sobrevivência para o empresário que cansou de trabalhar apenas para pagar o passado e quer retomar o controle do próprio caixa.
RESUMO EM 30 SEGUNDOS (PARA QUEM TEM PRESSA):
O Problema: Esperar por um novo “Refis” está fazendo sua dívida aumentar exponencialmente devido à taxa SELIC.
A Solução: A Transação Tributária é a ferramenta legal vigente que permite descontos de até 70% e prazos de até 145 meses, focada na sua capacidade real de pagamento (CAPAG).
O Alerta: Com a Reforma Tributária já em vigor em 2026, carregar dívidas do sistema antigo trava o crescimento da sua empresa.
Ação: Você pode pedir um diagnóstico fiscal e revisão da sua nota de capacidade de pagamento hoje mesmo.
INTRODUÇÃO: O “ELEFANTE” NA SALA DE REUNIÕES
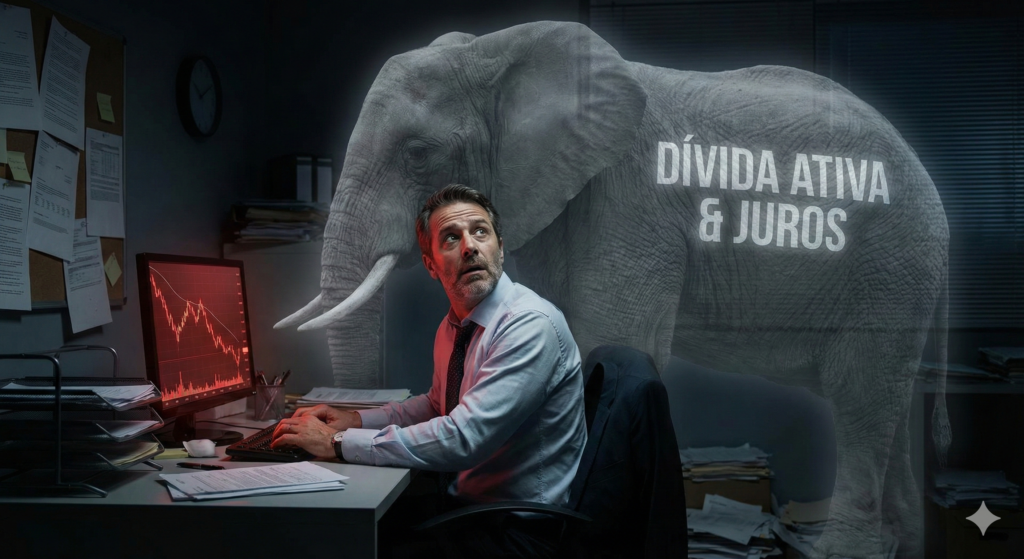
Imagine a seguinte cena. É segunda-feira de manhã. Você chega à empresa, pega o café e abre o computador. Antes mesmo de ver os pedidos de vendas ou os e-mails de clientes, você acessa o banco.
O coração acelera um pouco. Não é entusiasmo, é ansiedade. Você está conferindo se sobrou dinheiro do fim de semana ou se caiu alguma cobrança inesperada.
No fundo da sua mente, existe um “elefante na sala”. Um problema gigante que você sabe que está lá, ocupa espaço, incomoda, mas que você aprendeu a ignorar porque não sabe como tirar dali. Esse elefante se chama Dívida Tributária.
Talvez seja um PIS/COFINS que ficou para trás na crise passada. Talvez sejam contribuições previdenciárias que você deixou de recolher para conseguir pagar o salário líquido dos funcionários durante tempos difíceis.
Você não é um sonegador. Você é um sobrevivente. No Brasil, muitas vezes o empresário precisa fazer a “Escolha de Sofia”: ou paga o imposto, ou paga o fornecedor para a fábrica não parar. Você escolheu a fábrica. E a fábrica sobreviveu.
Mas a dívida ficou. E cresceu.
Hoje, quando você olha o extrato da Dívida Ativa, o valor original dobrou. Juros sobre juros, multa de mora, encargo legal… O montante parece impagável.
E qual é a solução que o seu contador ou os amigos do setor sempre repetem? “Calma. Deixa quieto. Espera o Refis. O governo sempre lança um Refis.”
Eu estou aqui para te dizer que esse é o conselho mais perigoso que você pode seguir hoje.
Esperar o Refis é uma armadilha.
Neste dossiê, vamos desconstruir esse mito. Vou te mostrar, com base na lei e em casos reais, que você não precisa esperar a “boa vontade” política do governo. Existe uma ferramenta jurídica, disponível agora, que permite reduzir sua dívida em até 70% e parcelar o restante em prazos que perdem de vista.
Não é mágica. É a Transação Tributária. E se você ler este guia até o fim, saberá exatamente como usá-la para salvar o seu patrimônio.
CAPÍTULO 1: POR QUE “ESPERAR O REFIS” ESTÁ DESTRUINDO SUA EMPRESA
Vamos começar quebrando a maior objeção de todas. Por que não esperar?
O Refis (Programa de Recuperação Fiscal) é como um cometa: ele passa de tempos em tempos, mas ninguém sabe exatamente quando. Ele depende de aprovação de lei no Congresso, de cenário político e de orçamento.
Enquanto você senta e espera o cometa passar, três coisas terríveis acontecem com o seu CNPJ:
A Bola de Neve dos Juros (SELIC): A dívida tributária federal é corrigida pela taxa SELIC. Quando a SELIC está alta, sua dívida cresce mais rápido do que qualquer investimento que você tenha. Deixar a dívida parada não é “congelar” o problema; é alimentar o monstro.
O Risco da Execução Fiscal: A Procuradoria da Fazenda Nacional (PGFN) não está dormindo. Eles usam supercomputadores para rastrear bens. Enquanto você espera o Refis, pode acordar amanhã com as contas bloqueadas (Sisbajud) ou com o faturamento penhorado. E negociar com a faca no pescoço é muito mais difícil.
A Realidade de 2026: O sistema tributário mudou.
ALERTA DE CONTEXTO: Nós já entramos na fase de transição da Reforma Tributária. Tentar sobreviver ao novo sistema carregando o peso morto de dívidas antigas é a receita para a falência. Para entender o impacto direto no seu caixa este ano, leia nossa análise: Reforma Tributária e seus impactos em 2026.
A Virada de Chave: O Fim da Era do Refis O governo percebeu que o Refis era ruim para ele. O empresário parava de pagar imposto esperando o perdão futuro. Isso criava uma cultura de inadimplência.
Por isso, o jogo mudou com a Lei nº 13.988/2020, regulamentando a Transação Tributária.
Diferente do Refis, que é um “perdão geral” (café com leite para todo mundo), a Transação é um acordo sob medida. Ela analisa a SUA capacidade de pagamento.
Tem dinheiro sobrando? Paga mais.
A empresa está quebrada, mas quer se reerguer? Paga muito menos.
É a justiça fiscal aplicada na prática. E o melhor: ela está disponível 365 dias por ano. Você não precisa esperar nada. Você pode agir hoje.
CAPÍTULO 2: O QUE É A TRANSAÇÃO TRIBUTÁRIA (SEM JURIDIQUÊS)
Para entender como economizar milhões, você precisa entender o conceito básico.
Imagine que você bateu o carro no trânsito. O conserto custa R$ 10.000. Você não tem seguro. O outro motorista quer receber. Se você for para o tribunal, vai levar anos. Então vocês sentam na calçada e conversam. “Olha, eu não tenho R$ 10.000 agora. Mas eu tenho R$ 3.000 na mão e posso te dar mais 10 parcelas de R$ 300. Topa?” O outro motorista pensa: “Melhor receber isso do que nada”. E aceita.
Isso é uma Transação. É um acordo onde ambos abrem mão de algo para resolver o problema.
Na Transação Tributária, funciona assim: O Governo (PGFN) sabe que muitas dívidas são “podres”. Empresas falidas, dívidas antigas, juros abusivos. Eles sabem que nunca vão receber o valor cheio. Então, a lei permite que o governo diga: “Ok, empresário. Eu abro mão dos juros, da multa e dos encargos (as ‘gorduras’ da dívida). Você me paga só o Principal (o imposto original), parcelado.”
O Limite do Desconto: A lei permite descontos de até 100% sobre juros, multas e encargos legais. Porém, o valor final da dívida não pode ser menor que o valor do “Principal”. Resumo: O desconto total pode chegar a 70% do valor global da dívida (para empresas do Simples, MEI, e Santas Casas) ou 50% (para demais empresas).
E o prazo? Pode chegar a 145 meses (12 anos) para pagar.
VOCÊ TEM DIREITO AO DESCONTO MÁXIMO? Nem toda empresa consegue os 70%. Isso depende de uma análise técnica do seu perfil. Muitas empresas pagam valores cheios porque não sabiam como pedir o desconto corretamente. Quer saber se o seu CNPJ se enquadra na regra dos 70% de redução? Fale com nossa equipe para uma análise de elegibilidade.
CAPÍTULO 3: CAPAG – A BÚSSOLA QUE DEFINE SEU DESCONTO
Aqui está o “pulo do gato” que poucos contadores explicam.
O governo não dá desconto porque é bonzinho. Ele dá desconto porque você prova que precisa. Para isso, a Procuradoria classifica cada empresa com uma nota, chamada CAPAG (Capacidade de Pagamento).
Funciona como um score de crédito do Serasa, mas do governo. As notas vão de “A” a “D”:
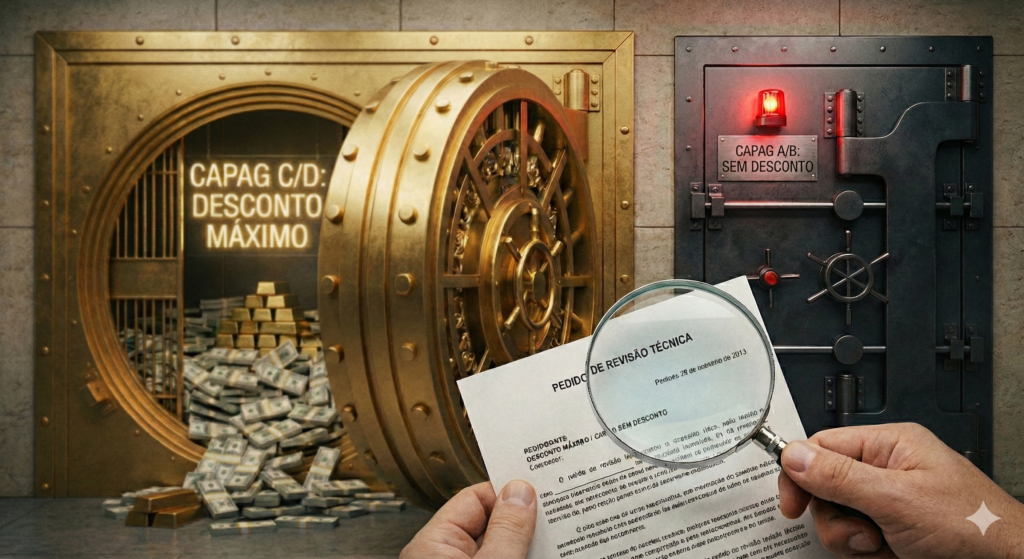
CAPAG A e B (Alta capacidade): Empresas saudáveis, com patrimônio e faturamento alto. Para essas, o governo é duro. “Você tem dinheiro, então pague”. Dificilmente conseguem descontos, apenas parcelamentos longos.
CAPAG C e D (Baixa capacidade): Empresas em crise, com faturamento em queda, dívidas altas ou patrimônio comprometido. Para essas, o governo estende o tapete vermelho da Transação. “Sabemos que está difícil. Vamos dar o desconto máximo para você não fechar”.
O Segredo da Revisão de CAPAG: Muitas vezes, o sistema do governo está errado. Ele olha dados de 2 anos atrás e acha que sua empresa é “Rica” (Capag A), quando na verdade você perdeu 50% do faturamento este ano. Um bom trabalho jurídico consiste em pedir a Revisão da CAPAG. Nós mostramos balanços atuais, extratos e provamos: “Olha, a situação mudou. A empresa está em crise”. Ao reclassificar de “A” para “C” ou “D”, as portas dos descontos de 70% se abrem magicamente.
ATENÇÃO: SUA NOTA PODE ESTAR ERRADA AGORA Se você entrar no sistema hoje e tiver nota “A”, você não terá desconto. Mas você pode mudar isso. Nós somos especialistas em provar a real situação econômica da empresa para o Fisco. Não aceite a nota que o robô da Receita te deu. Agende uma reunião para discutirmos a Revisão da sua CAPAG.
CAPÍTULO 4: O CASO DA TRANSPORTADORA “VELOZ”
Para ilustrar, vou contar a história do Roberto (nome fictício, caso real), dono de uma transportadora.
O Cenário: Roberto tinha uma dívida de R$ 5 milhões.
R$ 2 milhões eram o imposto original (PIS/COFINS não pago).
R$ 3 milhões eram só juros, multa de mora e encargos da Procuradoria.
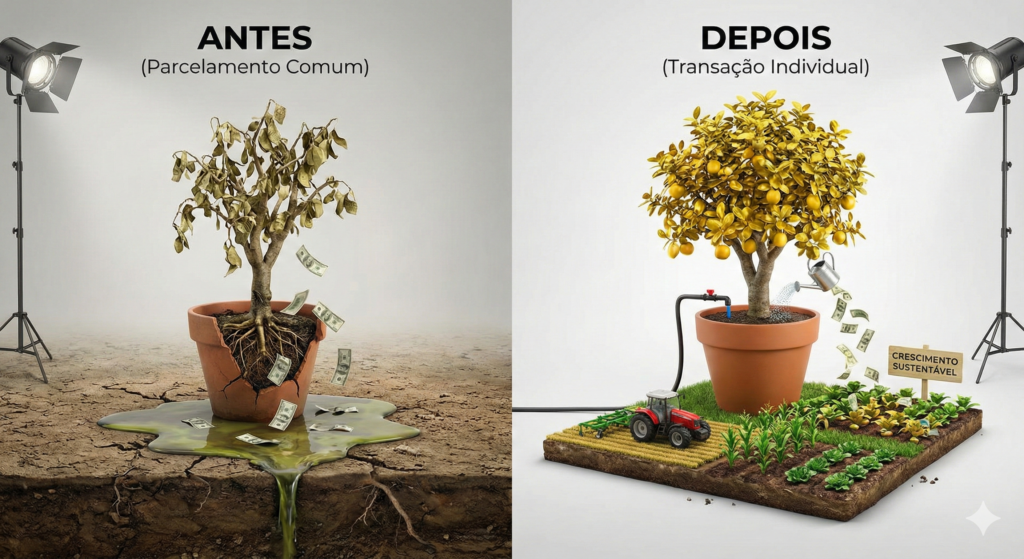
A transportadora faturava bem, mas a margem era pequena (diesel caro, manutenção). A parcela do parcelamento comum ficava em R$ 60.000/mês. Roberto não conseguia pagar. Ele pagava duas, atrasava três. O parcelamento era cancelado. Ele re-parcelava.
Nesse “vai e vem”, ele pagou R$ 500 mil ao longo dos anos, mas a dívida total não diminuiu nada, porque os juros comiam o pagamento. Ele estava enxugando gelo.
A Solução via Transação Individual: Roberto nos procurou desesperado. “Vou fechar as portas. A Receita vai tomar meus caminhões”.
Fizemos o diagnóstico.
Provamos que a margem de lucro dele caiu drasticamente com o aumento do combustível (Revisão de Capacidade).
Apresentamos uma Proposta de Transação Individual.
A Proposta Aceita: O Governo concordou em retirar 100% das multas e juros possíveis. A dívida caiu de R$ 5 milhões para R$ 2,1 milhões. (Redução de quase 60%). Mas o melhor não foi o desconto. Foi o fluxo de caixa.
Usamos uma modalidade que permite pagamento escalonado:
Ano 1 (enquanto a empresa se recupera): Parcelas de R$ 10.000.
Ano 2: Parcelas de R$ 15.000.
A partir do Ano 3: Parcelas maiores.
Além disso, usamos Precatórios (créditos que Roberto comprou com deságio no mercado) para abater parte do valor.
Resultado: A “Veloz” continua operando, empregando 50 motoristas e com a Certidão Negativa em mãos. Roberto dorme tranquilo.
E isso não é exclusividade das transportadoras… Já aplicamos essa mesma estratégia (Revisão de CAPAG + Transação) com sucesso em diversos setores que sofrem com margens apertadas e fiscalização rígida, como:
Indústrias Metalúrgicas e Têxteis: Sofrendo com custos de energia.
Redes de Varejo e Supermercados: Com alto passivo de impostos indiretos.
Prestadores de Serviços (Clínicas e Laboratórios): Com problemas de retenção de INSS.
IDENTIFICOU-SE COM ESSES CENÁRIOS? A situação do Roberto é a de milhares de empresários. Trabalhar muito, faturar alto, mas não ver a cor do dinheiro porque tudo vai para pagar “juros de dívida velha”. Sua história também pode ter um final feliz. Vamos desenhar um plano de recuperação exclusivo para o seu caso? Clique aqui.
CAPÍTULO 5: O PASSO A PASSO TÉCNICO (SIMPLIFICADO)
Você decidiu que não vai mais esperar. O que fazer agora?
Aqui está o roteiro de batalha para aderir à Transação.
Passo 1: Diagnóstico da Dívida
Não saia aderindo a qualquer coisa. Primeiro, tire um extrato completo da Situação Fiscal no e-CAC e no portal Regularize.
Separe o que é dívida previdenciária (INSS) do que é não-previdenciária (PIS, COFINS, IRPJ). As regras mudam um pouco (o INSS tem limitação de parcelamento em 60 vezes pela Constituição, mas os descontos ainda se aplicam).
Passo 2: Checagem da CAPAG
Entre no portal Regularize da PGFN. Vá em “Serviços” > “Negociação de Dívida” > “Consulta à Capacidade de Pagamento”.
Veja qual letra o governo te deu.
Se for “C” ou “D”: Ótimo, siga em frente.
Se for “A” ou “B” e você estiver sem dinheiro: PARE. Você precisa pedir a revisão da nota antes de negociar. Prepare balancetes e DRE assinados pelo contador.
Passo 3: Escolha da Modalidade
Existem dois tipos principais de transação abertas hoje:
Transação por Adesão (O “Cardápio Prontro”): O governo publica editais (como o “Litígio Zero” ou “Transação de Pequeno Valor”). É padrão. Você entra, clica, o sistema calcula o desconto e emite a guia. Ideal para dívidas menores (até R$ 15 milhões, dependendo do edital).
Transação Individual (A “Alfaiataria”): Para quem deve mais de R$ 10 milhões (ou R$ 1 milhão em casos específicos de FGTS/Simples suspensos). Aqui, nós advogados escrevemos uma proposta, montamos um plano de recuperação e sentamos com o Procurador para negociar.
Passo 4: O “Pedágio” (Entrada)
Para validar o acordo, você precisa pagar uma entrada. Geralmente é 6% do valor da dívida, mas calma: esse valor também pode ser parcelado em até 12 vezes.
O benefício real (o desconto grande e o prazo longo) começa depois que você quita essa entrada.
Passo 5: Manutenção
Aderiu? Agora é sagrado. Se você deixar de pagar 3 parcelas, o acordo é rescindido e a dívida volta ao valor original (cheio), descontando o que você pagou. Perde-se tudo. Por isso, o planejamento financeiro é vital.
MEDO DE ERRAR NA BUROCRACIA?
Escolher a modalidade errada ou esquecer um documento pode cancelar seu acordo e trazer a dívida de volta com força total.
Não corra riscos desnecessários. Deixe a parte chata e burocrática com a gente, enquanto você foca em vender e gerir sua empresa. Peça suporte agora.
CAPÍTULO 6: QUAIS DÍVIDAS PODEM ENTRAR? (E QUAIS NÃO PODEM)
É fundamental saber o que está no jogo.
O que ENTRA na Transação:
Dívidas inscritas em Dívida Ativa da União (Geridas pela PGFN).
Dívidas do Simples Nacional (inscritas na PGFN).
Dívidas de FGTS (com regras específicas).
Multas trabalhistas e eleitorais.
O que (Geralmente) NÃO entra:
Dívidas que ainda estão na Receita Federal: Se você acabou de receber a notificação e o processo ainda é administrativo, a estratégia não é Transação, é Defesa.
[LEITURA OBRIGATÓRIA]: Sua dívida ainda não foi para a Procuradoria? Se você recebeu um Auto de Infração recente, PARE AQUI. Sua chance de cancelar essa cobrança ou reduzi-la drasticamente antes que ela vire uma dívida ativa e suje seu nome é agora. Leia nosso artigo complementar e descubra a estratégia correta para essa fase: Auto de Infração: Como se Defender
Multas Criminais.
O Caso Especial do Simples Nacional: Durante muito tempo, o Simples não podia ter transação. Agora pode! Isso foi uma vitória gigantesca para os pequenos negócios. Hoje, um MEI ou uma EPP pode ter os mesmos 70% de desconto e 145 meses de prazo que uma grande indústria.
CAPÍTULO 7: USO DE PRECATÓRIOS E CRÉDITO ACUMULADO
Essa é a ferramenta dos “tubarões”, mas que está acessível a você.
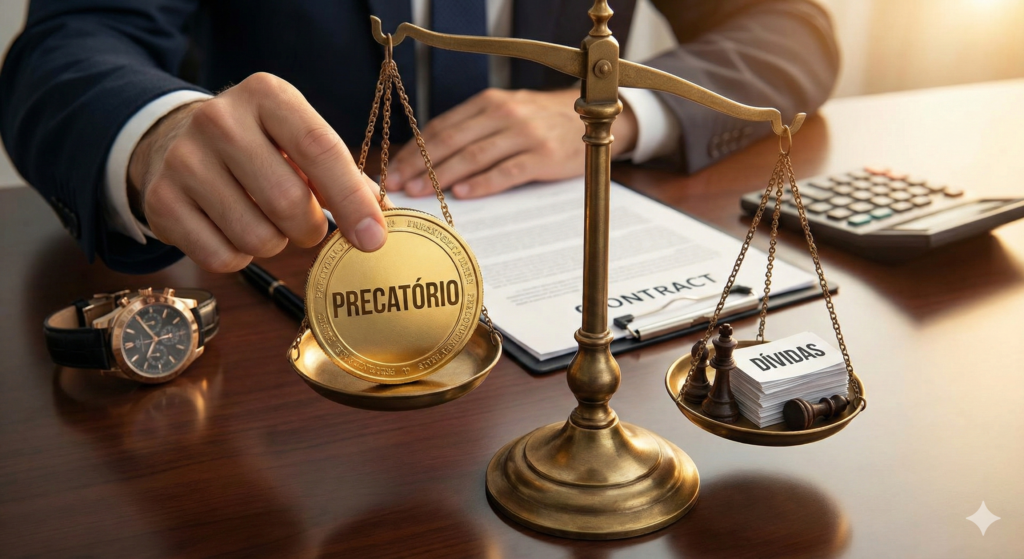
A lei da Transação permite o uso de Precatórios Federais para amortizar a dívida (Amortizar = Abater). O que é um precatório? É uma dívida que o Governo tem com alguém e já perdeu na justiça em última instância. O governo deve, mas demora a pagar (a fila é longa).
A Estratégia de Ouro: Você pode comprar um precatório de alguém que está desesperado para receber. Exemplo: Uma pessoa tem R$ 100 mil para receber do governo daqui a 5 anos. Ela quer dinheiro hoje. Ela vende esse papel para você por R$ 60 mil. Você pega esse papel de R$ 100 mil (que você pagou 60) e entrega para o governo valendo R$ 100 mil para abater sua dívida.
Lucro imediato: Você “ganhou” R$ 40 mil nessa operação financeira e usou para limpar sua empresa. Isso é inteligência tributária.
QUER USAR A “MOEDA” DOS GRANDES? Comprar precatórios com segurança jurídica exige due diligence (investigação) para não comprar “papel podre”. Nossa equipe localiza, audita e formaliza o uso de precatórios para abater sua dívida com segurança total. Consulte nossas oportunidades.
CAPÍTULO 8: PERGUNTAS FREQUENTES (QUEBRA DE OBJEÇÕES FINAIS)
Vamos limpar as dúvidas que restaram na sua mente.
“Doutor, se eu aderir à transação, preciso desistir das minhas defesas judiciais?” Resposta: Depende. Se você está discutindo o mérito da dívida (dizendo que não deve), sim. Para ganhar o desconto, você confessa que deve. Mas, se a discussão for sobre outra tese, é possível manter. Em 90% dos casos, a economia da transação é maior que a chance incerta de ganhar o processo daqui a 10 anos. Matemática simples.
“Minha empresa já baixou, mas a dívida foi para o meu CPF. Eu posso fazer transação?” Resposta: Sim! Pessoa física (sócio responsável) também pode fazer transação, pedir análise de capacidade de pagamento (baseada na sua renda e bens pessoais) e obter descontos. É a melhor forma de limpar seu nome e proteger seu patrimônio familiar.
“Preciso de advogado para fazer isso?” Resposta: Para a Transação por Adesão simples (no site), tecnicamente não, você pode fazer com seu contador. MAS CUIDADO. O sistema é cheio de pegadinhas. Classificar a dívida errado ou aceitar uma modalidade sem revisar a CAPAG pode fazer você pagar o dobro do que deveria. Para a Transação Individual ou pedidos de Revisão de CAPAG, a atuação de um advogado especialista é indispensável para construir a tese técnica e o laudo econômico.
“E se o Refis sair ano que vem e for melhor?” Resposta: A lei da Transação tem uma cláusula de “Migração”. Se surgir uma lei incrivelmente melhor no futuro (o que é improvável, dado o déficit fiscal do governo), você geralmente pode migrar o saldo remanescente. Você não perde por agir agora. Você só perde por esperar.
CHECKLIST DE AUTO-DIAGNÓSTICO: A TRANSAÇÃO É PARA VOCÊ?
Antes de fechar esta página, responda mentalmente a estas 4 perguntas rápidas. Se você marcar SIM em pelo menos uma delas, você precisa agir hoje.
( ) Sua dívida tributária está inscrita em Dívida Ativa da União (PGFN)?
( ) O valor das multas e juros faz a dívida parecer impagável?
( ) Você teme acordar amanhã e descobrir que as contas da empresa foram bloqueadas (Sisbajud)?
( ) Sua classificação no portal Regularize é “A” ou “B”, mas na realidade seu caixa está vazio?
Marcou um “SIM”? Então a solução não é esperar.
CONCLUSÃO E PRÓXIMOS PASSOS: A LIBERDADE TEM UM PREÇO (E ELE É MENOR DO QUE VOCÊ PENSA)
Chegamos ao fim deste guia. Agora você tem duas informações cruciais que não tinha no começo:
Você sabe que sua dívida é um problema dinâmico: ela cresce todo dia.
Você sabe que a solução existe, é legal, segura e imediata.
Mas há um fator crucial: 2026 já chegou.
Ao regularizar sua situação fiscal agora, você não está apenas “pagando o governo”. Você está limpando o terreno para sobreviver ao novo sistema tributário. Você está desbloqueando o crescimento, blindando o patrimônio e dormindo em paz.
NÃO SEJA PEGO DE SURPRESA PELA REFORMA: Limpar a dívida ativa é o primeiro passo. O segundo é blindar sua operação contra a voracidade fiscal deste ano de transição. Já estamos vivendo o futuro. Acesse agora:
O Livro Negro da Reforma: Como blindar sua empresa e lucrar na transição tributária de 2026
Não espere o milagre do Refis. Seja o milagre da sua própria empresa.
Para que você não tenha que enfrentar essa burocracia sozinho e não deixe para amanhã o juro que pode cortar hoje, nossa equipe preparou um DIAGNÓSTICO FISCAL GRATUITO para o seu caso.
Nós faremos o levantamento das suas dívidas, a análise da sua CAPAG atual e a simulação exata de quanto você economizaria com a Transação.
Clique no botão abaixo ou responda “QUERO MEU DIAGNÓSTICO” para agendar.
O futuro da sua empresa começa quando você resolve o passado. Vamos juntos?
Este artigo foi elaborado com base na legislação vigente (Lei 13.988/2020 e Portarias da PGFN). O conteúdo é informativo e não substitui a consulta jurídica individualizada.