
Reforma Tributária – O Que Muda em 2026? Passo a Passo Para Não Ficar Para Trás
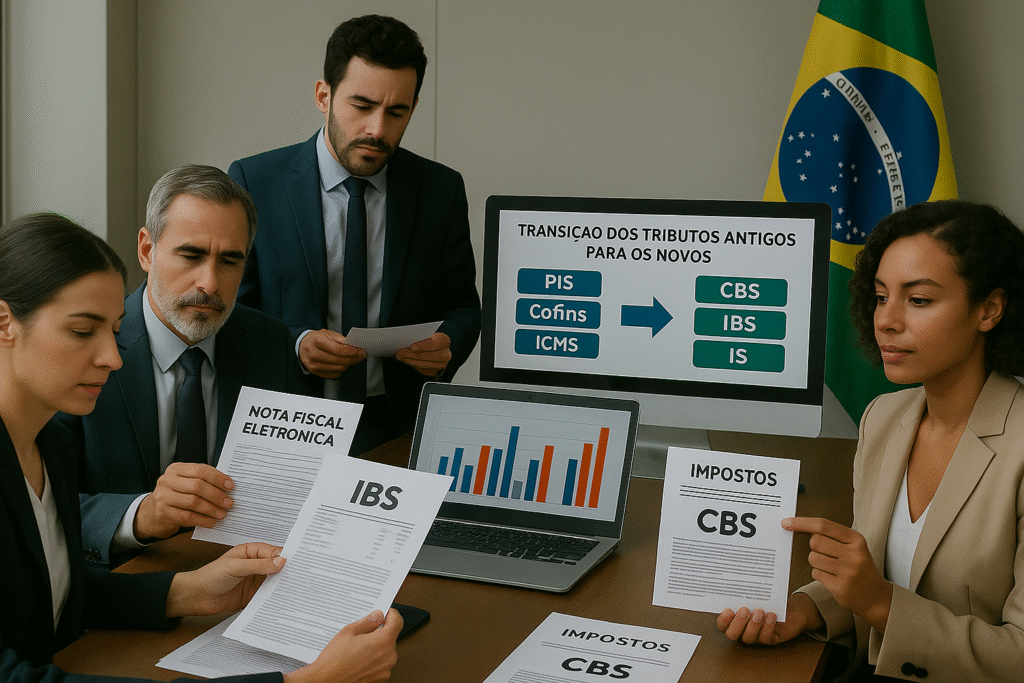
Você acha que entende mesmo o que vai acontecer em 2026 com a reforma tributária? Prepare-se, pois este artigo vai além do básico, trazendo exemplos práticos, respostas diretas, dicas para garantir que você e seu negócio estejam prontos para a virada do sistema tributário brasileiro — e agora ainda mais interativo!
 Teste Rápido: Está Pronto para a Virada Tributária?
1. Devo recolher IBS/CBS em todas as operações a partir de 2026?
– ( ) Sim
– ( ) Não
– ( ) Só se não cumprir obrigações acessórias
2. O que acontece se sua nota fiscal não tiver os campos obrigatórios de IBS/CBS?
– ( ) Multa posterior
– ( ) Rejeição automática e bloqueio de vendas
– ( ) Nenhuma consequência
3. Créditos de PIS/COFINS não utilizados até dezembro de 2026 são perdidos?
– ( ) Sim
– ( ) Não, serão convertidos e compensados
– ( ) Depende do setor
Confiras as respostas ao fim do artigo para checar seu preparo!
Principais Mudanças e Por Que Devem Preocupar Quem Não Se Prepara
– Obrigatoriedade de novos campos nas notas fiscais: A partir de janeiro de 2026, as notas (NF-e e NFC-e) devem obrigatoriamente exibir os valores e percentuais de IBS e CBS. Em caso de erro ou ausência dessas informações, as notas serão rejeitadas e o faturamento pode ser bloqueado, afetando a operação da empresa.
– Impacto nos estoques e créditos: Se você deixar para última hora, pode perder créditos de PIS/COFINS ou correr risco de autuações ao fazer o inventário de estoques sem o cuidado necessário.
– Transição dos regimes fiscais: Setores regulados, agronegócio, planos de saúde e serviços financeiros terão regras especiais e créditos presumidos diferenciados.
– Perda de vantagens regionais: Vantagens fiscais específicas de cada estado tendem a desaparecer, exigindo nova estratégia logística para quem atua em diferentes regiões.
 Exemplos Práticos Para Fixação
1. Como vai ficar uma nota fiscal a partir de 2026?
– NF-e exemplo:
– Campo IBS (0,1%), CBS (0,9%) e IS (caso aplicável) aparecerão destacados item a item.
– Totalizador ao fim da nota mostra todos esses tributos de forma clara.
– Se faltar informação, a nota será rejeitada automaticamente após janeiro de 2026.
2. Exemplo de Conversão de Créditos de PIS/COFINS
– Suponha uma empresa com R$ 120 mil em créditos de PIS/COFINS não usados até dez/2026:
– Esses créditos viram créditos presumidos de CBS e são compensados em até 12 vezes, a partir de 2027.
– É fundamental lançar corretamente esses valores na EFD-Contribuições.
3. Setor Regulado – Serviços Financeiros
– Bancos e planos de saúde terão obrigações acessórias e créditos calculados de acordo com o PLP 63/2025, o que requer acompanhamento de notas técnicas específicas.
 Checklist Prático: O Que Fazer Já em 2025
– [ ] Atualizar sistemas de emissão de notas fiscais para contemplar os novos campos obrigatórios de IBS, CBS, IS e crédito presumido.
– [ ] Realizar inventário detalhado dos estoques até dezembro de 2026.
– [ ] Treinar equipe fiscal e contábil sobre novos layouts e regras de validação de notas fiscais.
– [ ] Contatar fornecedor de software para garantir a implantação do novo ambiente de produção antes do prazo.
– [ ] Acompanhar publicações de instruções normativas e legislação complementar periodicamente.
– [ ] Monitorar e documentar todos os créditos de tributos e planos de compensação futuros.
Marque os itens que já cumpriu — quanto mais “checks”, menor o risco para sua empresa!
 Tabela-Resumo: Antes e Depois da Reforma na Prática
|
Aspecto |
Antes da Reforma |
Depois da Reforma (2026) |
|
Tipo de Tributo |
PIS, Cofins, ICMS, ISS, IPI |
CBS, IBS, IS |
|
Nota Fiscal |
Modelos Estaduais/Múltiplos |
NF-e Nacional, Campos IBS e CBS obrigatórios |
|
Destino de Créditos |
PIS/COFINS e ICMS Acumulados |
Créditos Presumidos, Compensação Parcelada |
|
Setores Especiais |
Regimes Variados |
Tratamento Diferenciado Via Crédito Presumido |
|
Risco por erro |
Multa/Ajustes Futuros |
Rejeição Automática e Bloqueio de Faturamento |
 Principais Dúvidas Sobre o IBS e CBS em 2026
Pergunta |
Resposta |
Preciso paga IBS/CBS em 2026? |
Não, desde que todas as obrigações acessórias estejam em dia. Caso |
Simples Nacional e MEI precisam destacar? |
Não, mas devem atualizar o sistema de emissão de notas fiscais |
Se recolher IBS/CBS em 2026, posso compensar? |
Sim, via compensação com PIS/COFINS ou ressarcimento, dentro do prazo |
O que muda com créditos de PIS/COFINS remanescentes? |
Serão convertidos em créditos presumidos de CBS, para compensação |
Obrigações acessórias definitivas: quando serão conhecidas? |
Ao longo de 2025, via legislação complementar. Acompanhe sempre com |
Como ficam operações digitais e interestaduais? |
Passam a ter tributação no destino, e devem se atentar para regras de marketplace e e-commerce. |
 Dicas de Ouro e Alerta
– Fique de olho nas publicações: As regras estão sendo detalhadas até o fim de 2025. Novidades saem em instruções normativas do fisco.
– Converse sempre com um contador de confiança sobre as obrigações acessórias para seu setor.
– Se atua em mercados regulados (bancos, saúde, exportação), redobre a atenção: haverá novas obrigações e cruzamento de dados em tempo real.
– Lembre-se: falhar nas adequações pode resultar em notas rejeitadas, bloqueios de operação e multas de até 75% do valor dos tributos devidos.
 Glossário Rápido
– CBS: Contribuição sobre Bens e Serviços (tributo federal).
– IBS: Imposto sobre Bens e Serviços (tributo estadual e municipal).
– IS: Imposto Seletivo (foco em produtos prejudiciais à saúde).
– NF-e Nacional: Novo modelo unificado de Nota Fiscal Eletrônica.
– Crédito Presumido: Compensação futura de créditos não aproveitados de PIS/COFINS.
– Regime Não Cumulativo: Permite abatimento de créditos tributários ao longo dos meses.
 Resumo
Pronto para liderar no novo cenário tributário? Adapte-se agora à nota fiscal 2026, mapeie seus créditos e comece a transição. Não caia na armadilha do improviso: quem se prepara, ganha tempo, tranquilidade e competitividade – enquanto outros correm atrás do prejuízo.
 Gabarito do Teste Rápido
1. Só se não cumprir obrigações acessórias
2. Rejeição automática e bloqueio de vendas
3. Não, serão convertidos e compensados
Este artigo foi elaborado pelo advogado Dyogo Rodrigues de Oliveira (OAB/RN 21.800-B), seguindo as diretrizes da OAB e unindo clareza, atualização e interatividade para o leitor do ramo empresarial, contábil ou jurídico.