Isenção de Imposto de Renda para Doenças Graves
Par quem é este guia: Empresários, executivos, investidores e aposentados que enfrentam um diagnóstico severo (ou seus familiares), e precisam proteger o fluxo de caixa contra a tributação excessiva.
1. O Perigo Silencioso no seu Fluxo de Caixa
Você recebe um diagnóstico difícil. Portanto, o seu foco muda imediatamente para a sua saúde e para a sua família. Porém, enquanto você luta na frente médica, um vazamento financeiro silencioso corrói o seu patrimônio. A Receita Federal continua abocanhando até 27,5% da sua aposentadoria ou pensão todos os meses.
Além disso, tratamentos médicos de alta complexidade exigem liquidez. Você não construiu um império e pagou impostos a vida inteira para ser penalizado agora. Sendo assim, manter esse dinheiro com o Fisco não é apenas um erro burocrático. É um erro estratégico.
A isenção de imposto de renda para doenças graves é um direito líquido e certo. Apesar disso, milhares de brasileiros deixam milhões de reais na mesa todos os anos por desconhecerem as regras do jogo. A burocracia estatal não vai avisar que você tem direito a essa blindagem fiscal. Você precisa tomar as rédeas da situação.
2. A Raiz do Problema: O Que a Lei Diz X A Burocracia Real
A teoria parece simples. A Lei 7.713/1988 garante que pessoas com diagnósticos específicos não precisam pagar IRPF sobre seus proventos de aposentadoria. Contudo, a prática revela um cenário de guerra contra o sistema.
O Instituto Nacional do Seguro Social (INSS) e a Receita Federal agem frequentemente como barreiras. Eles rejeitam laudos, exigem perícias absurdas e atrasam processos. Por outro lado, o Superior Tribunal de Justiça (STJ) já consolidou decisões favoráveis aos contribuintes.
Nesse sentido, o conhecimento técnico separa quem perde dinheiro de quem recupera o patrimônio. Nós chamamos isso de “Segurança Fiscal Ativa”. Você deve usar os precedentes judiciais como escudo para o seu dinheiro.
O Rol Taxativo: Quais Doenças Garantem a Isenção?
A lei estabelece uma lista rígida (rol taxativo) de condições que ativam esse benefício. Sendo assim, se você ou seu familiar possui um diagnóstico médico fechado para qualquer um dos itens abaixo, o direito é imediato:
- Neoplasia Maligna: Qualquer tipo de câncer, independentemente do estágio.
- Cardiopatia Grave: Infartos severos, pontes de safena, arritmias complexas ou insuficiência cardíaca crônica.
- Doença de Parkinson.
- Moléstia Profissional: Doenças ou lesões adquiridas por causa do trabalho (como LER/DORT incapacitantes ou síndromes psiquiátricas ligadas à ocupação).
- Alienação Mental: Condições severas como Alzheimer, esquizofrenia ou depressão profunda (exige laudo psiquiátrico detalhado atestando a perda de discernimento).
- Esclerose Múltipla.
- Cegueira: Inclusive a visão monocular (cegueira de apenas um olho). O STJ já pacificou esse entendimento a favor do contribuinte.
- Hanseníase.
- Paralisia Irreversível e Incapacitante: Paraplegia, tetraplegia ou perdas motoras severas decorrentes de AVC ou acidentes.
- Espondiloartrose Anquilosante: Doença inflamatória crônica e grave na coluna vertebral.
- Nefropatia Grave: Insuficiência renal aguda ou crônica que exige hemodiálise.
- Hepatopatia Grave: Cirrose hepática severa ou hepatites crônicas avançadas.
- Estados Avançados da Doença de Paget: Osteíte deformante (doença óssea).
- Contaminação por Radiação: Desde que atestada por medicina especializada.
- Síndrome da Imunodeficiência Adquirida (AIDS).
- Tuberculose Ativa.
3. A Batalha Jurisprudencial: O STJ e o STF a Favor do Contribuinte
A burocracia estatal joga com o cansaço. Os auditores fiscais negam pedidos administrativos apostando que você vai desistir. Entretanto, a jurisprudência, ou seja, o conjunto de decisões repetidas dos tribunais superiores, está ao seu lado.
Nós baseamos nossa atuação em teses jurídicas de ferro. Por exemplo, a Súmula 598 do STJ (um resumo de um entendimento pacificado) diz expressamente que o juiz não precisa de um laudo médico oficial do governo. Sendo assim, o atestado do seu médico particular de confiança tem força legal total.
Além disso, existe o mito da “Cura Contemporânea”. A Receita Federal costuma cortar a isenção quando o paciente termina o tratamento de um câncer. No entanto, a Súmula 627 do STJ proíbe isso. O tribunal entende que a isenção serve justamente para garantir recursos para exames preventivos contra recidivas. Portanto, o direito é vitalício na esmagadora maioria dos casos.
4. Mapeando Cenários e Regras da Isenção de Imposto de Renda para Doenças Graves
A lei exige a combinação de dois fatores inegociáveis. O primeiro é o diagnóstico de uma doença catalogada. O segundo é a origem do rendimento. Por isso, precisamos dissecar cada cenário para evitar erros estratégicos.
A. Aposentadoria Oficial e Pensões
A regra principal protege os proventos de aposentadoria, reforma (para militares) e pensão por morte. Portanto, se você recebe pelo INSS ou por um regime próprio de previdência, o benefício é aplicável de forma imediata após o laudo. Para aprofundar seu entendimento sobre esse cenário, recomendamos a leitura do nosso guia completo sobre as regras gerais de isenção de IR para aposentados.
B. Aposentadoria Complementar (PGBL)
Aqui mora uma grande vitória do contribuinte. O STJ determinou que o resgate de previdência privada, como o PGBL (Plano Gerador de Benefício Livre), também está blindado. Sendo assim, os valores acumulados em fundos de pensão não sofrem o desconto do leão se você tiver a doença.
C. A Grande Pegadinha: Profissionais na Ativa
Muitos empresários continuam trabalhando após o diagnóstico ou, devido ao tratamento, acabam se afastando e negligenciando o fluxo de caixa da empresa, o que frequentemente gera passivos fiscais. No entanto, a isenção não abrange salários ou pró-labores de quem está na ativa. O benefício foca exclusivamente na inatividade. Essa é uma falha legislativa cruel. Ainda assim, um planejamento patrimonial inteligente pode mitigar esses danos na pessoa física, e se a sua empresa sofreu o impacto, saiba que hoje é perfeitamente possível dizer adeus à Dívida Ativa e reduzir juros e multas em até 70% sem esperar por Refis.
D. O Cenário: Sócios, Acionistas e Holdings Familiares
Este é o cenário de maior complexidade e onde mais se perde dinheiro. O C-Level ou fundador de uma empresa retira sua renda através de pró-labore (salário de sócio) e dividendos (distribuição de lucros). Os dividendos já são isentos de IRPF por natureza. Porém, o pró-labore é fortemente tributado.
Se o sócio é diagnosticado com uma doença grave, ele não ganha isenção automática sobre o pró-labore. Portanto, o movimento estratégico correto é acelerar a aposentadoria desse sócio (se já houver tempo de contribuição) e alterar o seu status no contrato social.
Em seguida, nós o transformamos em um “sócio retirante” ou investidor da Holding Familiar. Ele passa a receber apenas aposentadoria (agora isenta pela doença) e dividendos da Holding (já isentos por lei). Como resultado, criamos uma blindagem 100% legal e estancamos o vazamento de caixa da família.
5. O Caminho da Vitória: A Solução Definitiva
Você decidiu parar de perder dinheiro. Agora, precisamos executar o processo com precisão cirúrgica. Um pedido administrativo malfeito gera meses de atraso e frustração.
O primeiro passo é ignorar o senso comum de que “só o laudo do SUS serve”. Isso é um mito derrubado pelos tribunais superiores. Logo, você pode e deve usar os laudos do seu hospital particular de confiança, desde que sigam critérios rigorosos.
Em seguida, montamos o dossiê probatório. Nós apresentamos o pedido diretamente ao órgão pagador. Se a burocracia negar, nós ativamos a via judicial com pedido de tutela de urgência (uma ordem rápida do juiz para suspender os descontos imediatamente).
O Que é Repetição de Indébito?
Nós usamos a “Repetição de Indébito”, ou seja, a devolução do dinheiro cobrado indevidamente. Sendo assim, se você descobriu o direito tarde, a Receita Federal é obrigada a devolver tudo o que cobrou. O valor volta corrigido pela taxa Selic. Entenda em detalhes como funciona o processo de restituição de IRPF retroativa
dos últimos 5 anos e veja quanto do
seu patrimônio pode ser recuperado.
6. O Checklist de Ação (Arsenal de Provas)
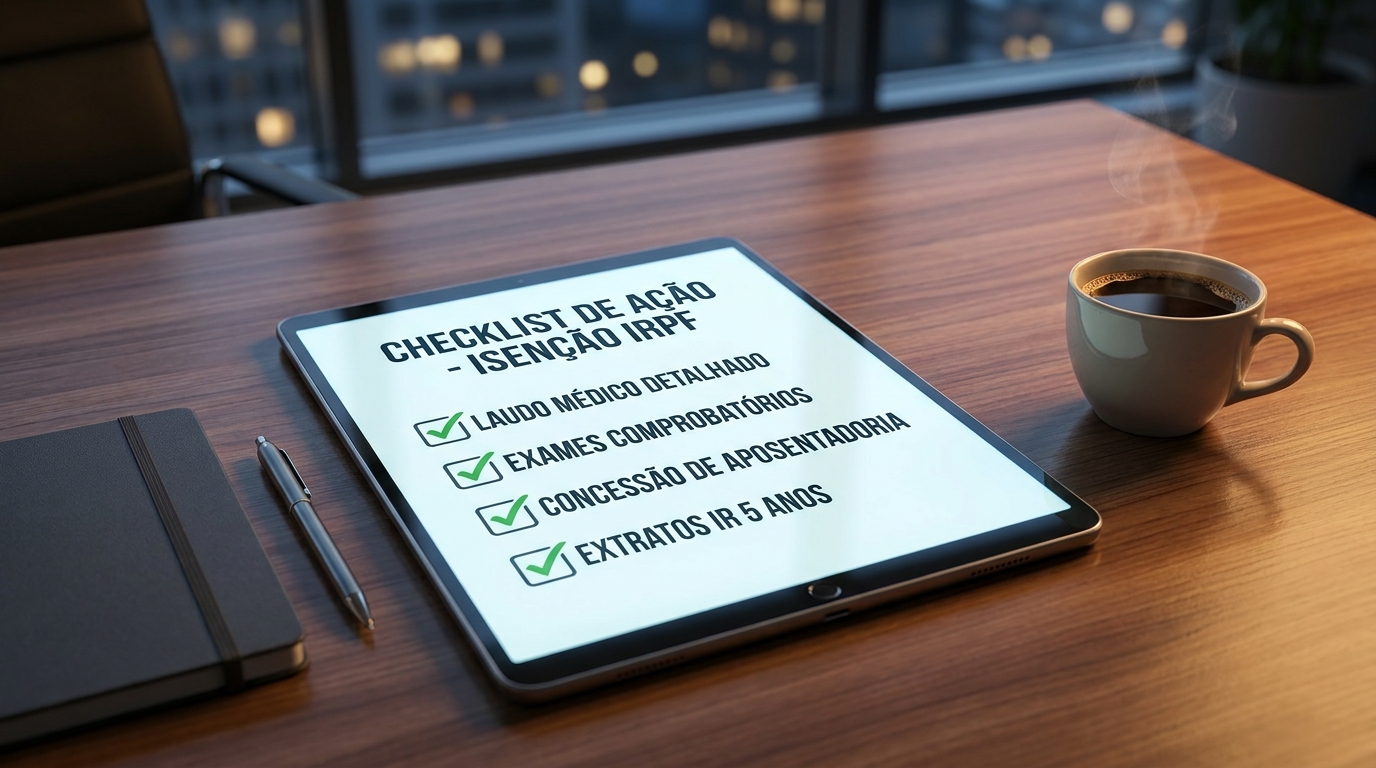
Não dê munição para o auditor fiscal negar o seu pedido. Por isso, prepare a documentação com o rigor de uma auditoria corporativa. Reúna os seguintes itens:
- [ ] Laudo Médico Detalhado: Deve conter a CID (Classificação Internacional de Doenças), data do diagnóstico e assinatura do médico.
- [ ] Exames Comprobatórios: Biópsias, ressonâncias ou laudos patológicos que sustentam o diagnóstico.
- [ ] Histórico Clínico: Relatórios de cirurgias ou tratamentos oncológicos/cardiológicos.
- [ ] Comprovante de Concessão de Aposentadoria: O documento oficial que atesta a sua inatividade.
- [ ] Extratos do Imposto de Renda: Declarações dos últimos 5 anos para calcular o valor da devolução.
- [ ] Contrato Social da Empresa: Apenas para casos empresariais onde provaremos a inatividade do sócio.
7. Estudos de Casos na Prática
Histórias reais mostram como a teoria se aplica ao seu bolso. Além disso, elas provam que a lei funciona para quem tem a estratégia correta. Analise esses quatro cenários de alta complexidade.
Caso A: O Diretor Financeiro com Cardiopatia
João, 62 anos, ex-diretor financeiro de uma multinacional, sofreu um infarto severo. Ele desenvolveu cardiopatia grave. Porém, ele continuou pagando R$ 8.000 mensais de IRPF sobre sua polpuda aposentadoria suplementar. Ele achava que a isenção era “apenas para o INSS”.
Nós assumimos o caso. Primeiramente, provamos judicialmente que o plano de previdência privada dele também estava protegido pela lei. Como resultado, João não apenas estancou a sangria mensal, mas recuperou mais de R$ 480.000 (corrigidos) referentes aos últimos 5 anos. Isso é ROI real.
Caso B: A Viúva do Empresário com Câncer
Maria, 68 anos, recebe uma pensão por morte substancial deixada por seu falecido marido, fundador de uma indústria. Ela foi diagnosticada com neoplasia maligna (câncer). A Receita Federal negou o pedido dela administrativamente por um erro no preenchimento do formulário do médico.
Consequentemente, nós judicializamos a questão. Usamos a jurisprudência consolidada do STJ para anular a decisão do auditor fiscal. O juiz concedeu a liminar em 48 horas. A pensão de Maria foi integralizada, garantindo tranquilidade para custear seu tratamento em um hospital de ponta.
Caso C: O General da Reserva e a Burocracia Militar
Roberto, 70 anos, é um General do Exército na reserva. Ele teve câncer de próstata em 2018. Ele conseguiu a isenção na época. Entretanto, em 2023, após exames mostrarem que ele estava livre dos tumores, o Comando do Exército cortou a isenção. Eles alegaram que ele estava curado.
O imposto voltou a ser descontado no contracheque. Imediatamente, nós entramos com um mandado de segurança. Utilizamos a Súmula 627 do STJ. Mostramos ao juiz federal que a cura clínica não extingue o benefício financeiro. Portanto, o juiz determinou a devolução imediata do benefício vitalício e Roberto voltou a ter paz.
Caso D: O Fundador e a Sucessão pela Holding
Carlos, 65 anos, é o sócio majoritário de uma grande rede de varejo. Ele foi diagnosticado com Doença de Parkinson precoce. Ele ainda retirava R$ 50.000 de pró-labore mensal. Como estava na ativa, o IRPF comia R$ 13.750 todos os meses.
Nós aplicamos a Inteligência de Negócio. Primeiro, iniciamos o processo de sucessão corporativa antecipada. Carlos foi retirado da folha de pró-labore e passou a figurar apenas no conselho da Holding Familiar. Depois, formalizamos a sua aposentadoria por tempo de contribuição. Ele passou a viver de dividendos (isentos) e da aposentadoria (agora isenta pela doença). A economia anual passou de R$ 165.000. Dinheiro salvo dentro da família.
8. O Mega FAQ: Perguntas Complexas Respondidas
O tema gera muitas dúvidas sofisticadas. Por isso, mapeamos as perguntas mais críticas dos nossos clientes e investidores.
8.1. Eu preciso de um laudo médico oficial do SUS?
Não. O Superior Tribunal de Justiça editou a Súmula 598. Ela define que o juiz não está amarrado ao laudo médico oficial. Portanto, laudos de hospitais particulares de excelência (como Albert Einstein ou Sírio-Libanês) são provas válidas no judiciário.
8.2. Eu me curei do câncer. Eu perco o benefício da isenção?
Não. Esse é o erro mais comum. O STJ (Súmula 627) entende que a isenção não exige a demonstração da contemporaneidade dos sintomas. Ou seja, mesmo curado, o risco de recidiva garante o direito vitalício ao benefício.
8.3. Quais são as doenças exatas listadas na lei?
A lei 7.713/88 possui um rol taxativo rigoroso. Estão protegidos os portadores de neoplasia maligna (câncer), cardiopatia grave, Parkinson, moléstia profissional, alienação mental, esclerose múltipla, cegueira (inclusive monocular), hanseníase, paralisia irreversível, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, doença de Paget, contaminação por radiação, AIDS e tuberculose ativa (conforme detalhamos no tópico 2 deste artigo).
8.4. Posso recuperar o imposto pago no passado?
Sim. Você tem o direito de buscar a restituição de todo o imposto de renda retido na fonte nos últimos 5 anos, contados da data do diagnóstico oficial.
8.5. VGBL também tem direito à isenção?
A jurisprudência ainda discute muito o VGBL. O STJ entende que o VGBL tem natureza de seguro de vida e as regras tributárias diferem do PGBL. Porém, existem teses jurídicas robustas para proteger também esses resgates em cenários específicos.
8.6. Recebo aluguéis de imóveis. Eles ficam isentos?
Não. A isenção protege exclusivamente proventos de aposentadoria, reforma ou pensão. Rendimentos de capital, como aluguéis, dividendos e juros, continuam sendo tributados normalmente.
8.7. Preciso de um advogado para fazer esse pedido?
Você pode pedir administrativamente sozinho. No entanto, a taxa de negativa da Receita Federal é altíssima por erros formais. Ter uma assessoria jurídica sênior garante que você não perca tempo e vá diretamente à Justiça se o órgão criar barreiras ilegais.
8.8. A isenção de IRPF por saúde se aplica apenas a doenças graves do titular?
A lei 7.713/88 foca no titular da aposentadoria. Porém, o judiciário tem avançado na proteção financeira
de famílias que possuem dependentes com condições que exigem tratamentos multidisciplinares caros. Um excelente exemplo disso são as decisões recentes envolvendo a proteção financeira e o IRPF para famílias com dependentes com Autismo (TEA). Trata-se de outra frente de Segurança Fiscal vital para o fluxo de caixafamiliar.
9. Conclusão: É Hora de Estancar a Sangria Financeira
O diagnóstico de uma doença grave altera completamente a trajetória de uma família. Portanto, o seu foco mental deve estar direcionado exclusivamente para a sua cura, bem-estar e qualidade de vida.
Deixar o Fisco confiscar quase um terço dos seus rendimentos nesse momento é um luxo que o seu fluxo de caixa não pode permitir. Sendo assim, a isenção de imposto de renda para doenças graves não é um favor do governo. É uma ferramenta de proteção ao patrimônio que você construiu arduamente.
Você já quantificou quanto dinheiro deixou na mesa desde o seu diagnóstico? Você tem o suporte técnico necessário para enfrentar a Receita Federal sem gerar estresse adicional para a sua família?
Se você busca uma solução definitiva, estruturada e com alta segurança jurídica para blindar o seu patrimônio, não tente lutar contra o sistema sozinho. Fale com a nossa equipe técnica. O escritório Cidarta & Rodrigues possui a inteligência de negócios necessária para transformar o seu direito em liquidez imediata.