
Entenda o impacto da CBS nas padarias com a Reforma Tributária e saiba como a inteligência fiscal protege o caixa do seu negócio
Por Dyogo Rodrigues de Oliveira (OAB/RN 21.800B) – Sócio Fundador e Tributarista de
Inteligência de Negócios da CR Advogados Associados1. O Ponto de Virada: Por que a sua Padaria precisa agir agora?
Se você é dono de uma padaria, gestor financeiro ou empresário do setor de panificação – com especial atenção para o mercado potiguar e empresários de Natal e região –, sabe que o seu negócio não vive apenas da venda do pão francês. Uma padaria moderna é, na verdade, um ecossistema complexo: há a fabricação própria (pães e bolos), a revenda de mercadorias (refrigerantes, laticínios, vinhos), e a prestação de serviços (restaurante, lanchonete, café).
Até hoje, gerenciar os impostos dessa operação já era um desafio monumental. No entanto, o cenário está mudando drasticamente com a aprovação da Reforma Tributária [Emenda Constitucional nº 132/2023]. A chegada da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços) promete simplificar o sistema, mas essa “simplificação” esconde armadilhas severas para quem não se preparar.
O problema: O empresário que esperar as novas regras entrarem em vigor para só então pensar em planejamento tributário vai, inevitavelmente, perder margem de lucro. O imposto deixará de ser um custo oculto e passará a ser uma linha direta de impacto no seu fluxo de caixa livre.
A agitação: Imagine continuar pagando os mesmos tributos do regime antigo, não aproveitar os novos créditos disponíveis sobre a farinha, a energia elétrica e os maquinários, e ainda precificar seus produtos de forma equivocada frente aos seus concorrentes. Para se ter uma ideia do tamanho desse ralo financeiro, dados oficiais do IBPT (Instituto Brasileiro de Planejamento e Tributação) revelam que impressionantes 95% das empresas no Brasil pagam impostos a mais do que deveriam devido à complexidade das regras.
Com a transição da Reforma, quem já comete erros de enquadramento hoje, multiplicará seus prejuízos amanhã. A falta de inteligência de negócios neste momento não significa apenas ganhar menos; significa colocar a saúde financeira da sua operação em risco.
Você está preparado para o período de transição? Sabe qual regime adotar?
A solução: Neste artigo profundo, desenvolvido pela equipe de inteligência da Cidarta & Rodrigues Advogados e Associados, vamos destrinchar como a instituição da CBS afetará especificamente o setor de padarias. Mais do que teoria, vamos analisar o que acontece com o Simples Nacional, o chamado “Simples Híbrido”, e os regimes de Lucro Presumido e Lucro Real.
O objetivo aqui é um só: blindar o seu negócio e garantir que você pare de deixar dinheiro na mesa que é seu por direito.
2. O Cenário Atual vs. A Nova Realidade da CBS
O Labirinto Atual: PIS e COFINS Hoje, a tributação federal que incide sobre o faturamento da sua padaria é regida principalmente pelo PIS e pela COFINS. O grande problema é a cumulatividade (pagar imposto sobre imposto) e a complexidade das regras de exceção.
Tradução Imediata: Na prática, hoje você compra produtos que são tributados pelo regime monofásico (como cervejas e refrigerantes — onde o imposto todo é pago pela indústria lá atrás) e vende na sua padaria com alíquota zero de PIS/COFINS. Além disso, produtos da cesta básica (como o pão francês) possuem isenções específicas. Controlar isso no caixa exige um sistema perfeitamente parametrizado, e o menor erro gera pagamentos indevidos à Receita Federal.
A Chegada da CBS: A Lógica do Valor Agregado e o Cronograma Com a Reforma Tributária, o PIS e a COFINS serão extintos e fundidos na CBS (Contribuição sobre Bens e Serviços), de competência federal, enquanto as alíquotas do IPI serão zeradas para a quase totalidade dos produtos (mantendo-se apenas residualmente para salvaguardar o diferencial da Zona Franca de Manaus) e coexistindo com o novo Imposto Seletivo (IS). Paralelamente, o ICMS e o ISS formarão o IBS (Imposto sobre Bens e Serviços).
É fundamental entender o timing dessa mudança: a CBS já começa a valer de forma plena em janeiro de 2027 em relação ao PIS e à COFINS, que deixarão de existir para dar lugar à nova contribuição. Já em relação ao ICMS (imposto estadual) e ao ISS (imposto municipal), a transição será gradual e escalonada até o ano de 2033.
A CBS será um Imposto de Valor Agregado (IVA) Dual. Isso significa que ela será regida pelo princípio da não cumulatividade plena.
O Teste da Mesa de Jantar: Imagine que você comprou R$ 100 em farinha de trigo para fazer pão, e nessa compra vieram “embutidos” R$ 10 de CBS. Quando você vender o pão por R$ 200, a princípio você deveria pagar R$ 20 de CBS. Mas, graças à não cumulatividade plena, você pega o “crédito” daqueles R$ 10 que já pagou na farinha, abate da sua conta, e só paga os R$ 10 restantes para o governo. Você só paga imposto sobre o valor que você agregou ao produto.
Para as padarias, isso muda tudo:
- Fim do efeito cascata: Insumos essenciais, energia elétrica (um dos custos operacionais mais sensíveis do setor), aluguel comercial, comissões de delivery e aquisição de fornos industriais poderão gerar créditos integrais de CBS, desafogando o custo de produção.
- Cesta Básica Nacional: A padaria vende itens que estarão na Cesta Básica Nacional de Alimentos, que terão alíquota zero de CBS e IBS.
- Reduções de Alíquota e Regimes Específicos: Alimentos específicos contarão com redução de 60% na alíquota padrão, e o fornecimento de alimentação/refeições preparadas contará com o Regime Específico de Alimentação Fora do Lar (redução de 40%). A separação do que é “alíquota zero”, “reduzida” e “regime específico” será o novo campo de batalha do planejamento tributário da panificação.
3. A Análise Estratégica dos Regimes de Tributação (Onde o Dinheiro se Esconde)
A grande dúvida dos empresários de panificação é: “Onde minha padaria deve se enquadrar com a nova lei?”. A decisão não é mais apenas contábil, é puramente estratégica e deve ser baseada em ROI (Retorno sobre Investimento) e Fluxo de Caixa Livre.
Para facilitar a visualização do impacto no seu caixa, nossa equipe de inteligência desenvolveu o infográfico e a matriz comparativa abaixo, medindo o potencial de geração de créditos e a competitividade de cada regime:
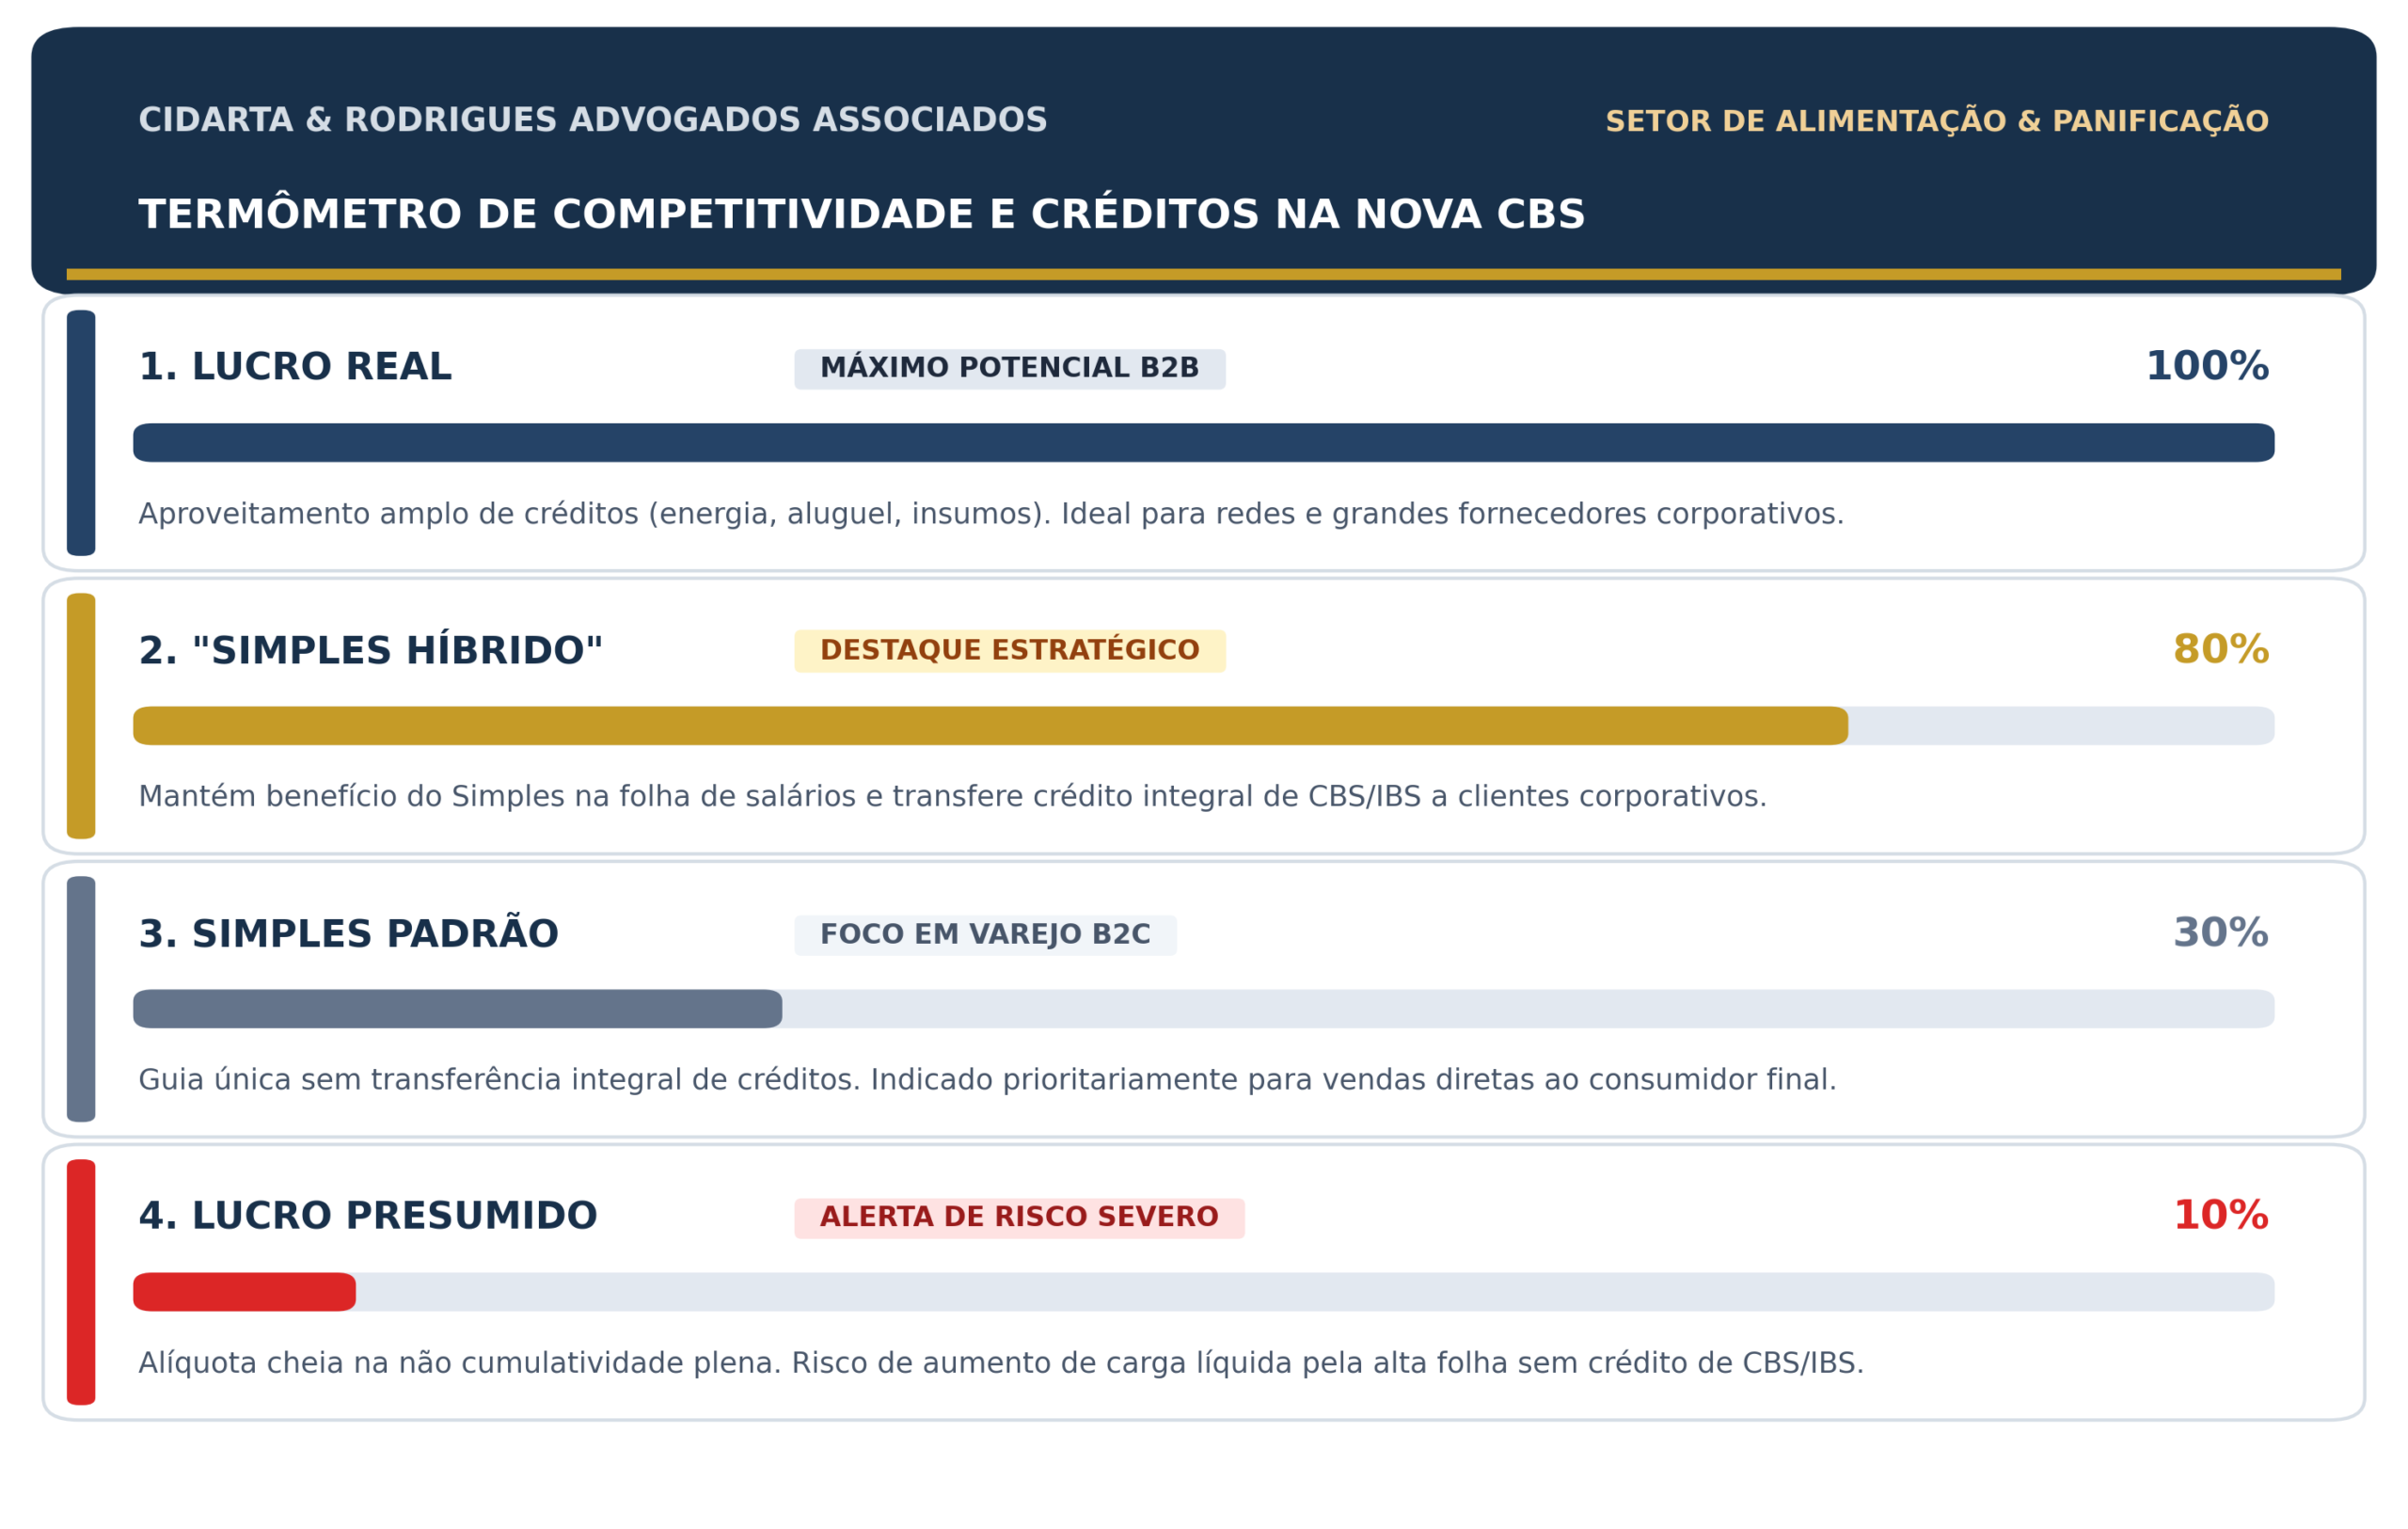
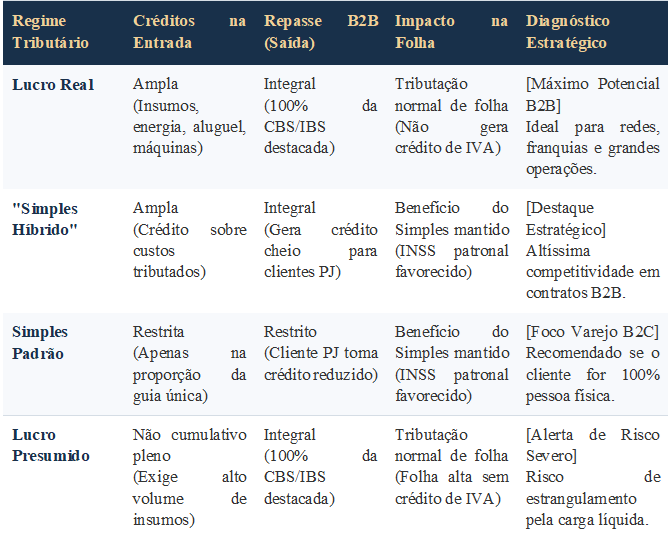
Legenda Técnica e Recomendações Estratégicas (CR Advogados):
- A Opção do “Simples Híbrido” (Altamente Recomendado para B2B): O grande destaque da Reforma. A padaria continuará no Simples para o pagamento de folha e INSS, mas optará por apurar a CBS e o IBS pelo regime normal (débito e crédito). Ao recolher a CBS por fora do Simples, você permite que a empresa compradora (o hospital, a clínica, a empresa de eventos) tome o crédito integral do imposto. Isso torna sua padaria infinitamente mais competitiva frente aos fornecedores do Lucro Real.
- O Lucro Real (O Refúgio das Grandes Operations): Ideal para padarias com margens apertadas, alto volume de despesas de insumos, aluguel, energia e franquias. O IRPJ e a CSLL continuam apurados sobre o lucro real. A CBS adotará créditos amplos (tudo o que for essencial à atividade e for tributado nas etapas anteriores gera crédito). Exige governança fiscal e controle rigoroso, mas devolve o máximo de caixa.
- O Simples Nacional Padrão (Foco B2C): Continuará existindo a guia única unificada. Recomendação: Manter apenas se a sua padaria vender exclusivamente para o consumidor final (pessoas físicas) e tiver folha de pagamento proporcionalmente muito alta e baixos custos de insumos tributados.
- O Lucro Presumido (Atenção Máxima): Pode se tornar a maior armadilha da Reforma. O regime continuará existindo para IRPJ e CSLL. No entanto, para a CBS e o IBS, a empresa será submetida à não cumulatividade plena (alíquotas padrão). Como a folha de salários não gera créditos de CBS/IBS, padarias com grande quadro de colaboradores e poucos créditos tributados de entrada sofrerão aumento direto na carga tributária líquida.
4. O Diferencial Técnico: A Visão da CR Advogados Associados
Como vimos, a transição para a CBS não é uma mera atualização de software de frente de caixa. É uma reengenharia completa da sua política de preços, relacionamento com fornecedores e escolha de regime tributário.
No escritório Cidarta & Rodrigues Advogados e Associados, não tratamos o Direito Tributário como preenchimento de guias. Sob a liderança da nossa equipe de inteligência e por meio de publicações especializadas em nosso Portal de Artigos Tributários, enxergamos o compliance fiscal como uma ferramenta ativa de blindagem e competitividade de mercado.
Viés Cognitivo de Decisão: Você construiu sua padaria acordando de madrugada, negociando com fornecedores e gerindo dezenas de funcionários. Não faz sentido, após tanto esforço, entregar o lucro da sua operação ao Fisco simplesmente por enquadramento incorreto em um cenário de transição normativa.
O que a nossa equipe de especialistas faz é:
- Mapeamento de Insumos: Identificamos cada item do seu estoque (farinha, fermento, frios, embalagens, maquinário) para projetar os novos créditos de CBS.
- Revisão de Carga Atual: Antes mesmo da CBS entrar, fazemos a Recuperação de Tributos na Prática. Muitas padarias pagam indevidamente PIS/COFINS sobre produtos monofásicos (refrigerantes) hoje. Recuperamos esse caixa para você investir na transição.
- Simulação Híbrida: Desenhamos cenários matemáticos comparando sua permanência no Simples tradicional vs. a adoção do “Simples Híbrido” para atrair clientes corporativos.
Estudo de Caso & Prova Social Ética: Recentemente conduzimos o diagnóstico tributário e a reestruturação de uma rede de panificação e varejo alimentício (mantida sob sigilo ético profissional) que operava com grandes gargalos fiscais. Ao aplicarmos nossa metodologia de inteligência de negócios e projetarmos a transição tributária, identificamos bitributação sistêmica em produtos de prateleira e ajustamos cirurgicamente o enquadramento do fluxo. O resultado foi a injeção imediata de caixa recuperado e uma margem competitiva projetada com sólida vantagem para a nova CBS.
A complexidade existe, mas nós somos os tradutores e estrategistas do seu lado da mesa.
5. Casos Práticos: Como a CBS muda o jogo no caixa da sua Padaria
Para tangibilizar o impacto, vamos analisar cenários baseados na realidade do mercado de panificação com números práticos:
Exemplo A: A Padaria de Bairro (Foco B2C)
A “Padaria Pão Quente” atende exclusivamente os moradores locais (pessoas físicas). Seu faturamento médio mensal é de R$ 80.000,00, vindo 100% da venda no balcão e no salão.
Estratégia com a CBS: O consumidor final não utiliza crédito tributário. Logo, para a Pão Quente, a melhor estratégia, após simulação matemática, possivelmente será permanecer no Simples Nacional Padrão. O foco de inteligência aqui não será na transferência de crédito, mas sim na parametrização do caixa para garantir que os itens da Cesta Básica Nacional (com alíquota zero) não sejam tributados indevidamente no sistema sobre esses 80 mil reais.
Exemplo B: A Panificadora e Fornecedora (Foco B2B)
A “Panificadora Imperial” tem um faturamento médio mensal de R$ 200.000,00. Ela atende o consumidor final, mas 40% do seu faturamento (ou seja, R$ 80.000,00 todos os meses) vem de fornecer coffee breaks, lanches corporativos e pães para hambúrgueres para outras empresas, hospitais e restaurantes.
Estratégia com a CBS: Se a Imperial continuar no Simples Nacional Padrão, ela não repassará crédito integral de CBS sobre esses R$ 80.000,00 para os hospitais e restaurantes que compram dela. Esses clientes corporativos passarão a comprar de panificadoras do Lucro Real para abater o imposto.
A Jogada de Mestre: Aqui entra a adoção do “Simples Híbrido”. A Imperial continua pagando sua folha de funcionários com os benefícios do Simples, mas retira a CBS e o IBS da guia unificada e os paga pelo regime de débito e crédito. Resultado: passa a emitir notas fiscais gerando crédito pleno para seus clientes PJ, mantendo seus grandes contratos blindados contra a concorrência sem perder os R$ 200 mil mensais em vendas globais.
Exemplo C: A Padaria Gastronômica (O Desafio do Food Service e Delivery)
A “Padaria & Empório Sabor” possui faturamento médio mensal de R$ 200.000,00, servindo almoço executivo, café da tarde completo e jantar, operando no salão e via delivery (iFood e plataformas locais). Essa operação de food service representa 40% do seu caixa no final do mês (R$ 80.000,00).
Estratégia com a CBS: O serviço de alimentação preparada e refeições não entra na regra de “alíquota zero” da Cesta Básica Nacional. No entanto, o setor conta com o Regime Específico de Alimentação Fora do Lar (com redução de 40% na alíquota padrão do IVA Dual para refeições prontas no salão e delivery, além da exclusão de gorjetas da base). Onde está a inteligência de negócios aqui? Na segregação rigorosa de receitas no PDV e na captura de novos créditos operacionais.
A Jogada de Mestre: Se o sistema de frente de caixa (PDV) não separar milimetricamente o que é a venda do pão francês no balcão (0% de CBS) do que é a venda do prato feito no almoço (regime específico com redução), o empresário pagará imposto a mais sobre a loja inteira. Em contrapartida, com a apuração não cumulativa (no Lucro Real ou na opção híbrida), a “Padaria Sabor” passa a ter o direito de tomar crédito de CBS sobre a taxa cobrada pelo aplicativo de delivery, sobre as embalagens térmicas, energia elétrica dos fornos e insumos da cozinha. A gestão estratégica do estoque e a parametrização do software serão a linha divisória entre o lucro e o prejuízo.
6. FAQ: Perguntas Frequentes sobre Padarias e a Nova Reforma Tributária
6.1. O pão francês e os itens de cesta básica vão ficar mais caros com a nova CBS? Não. Os produtos que compõem a Cesta Básica Nacional de Alimentos terão alíquota zero de CBS e IBS. O desafio do empresário será garantir que o sistema de vendas reconheça corretamente o que é alíquota zero e o que são itens tributados para não pagar imposto indevido ao governo.
6.2. Eu sou do Simples Nacional hoje. Serei obrigado a mudar de regime? Não. As empresas do Simples Nacional têm o direito garantido de permanecer no regime unificado. A questão não é de obrigatoriedade, mas de competitividade. Se você vende para outras empresas (B2B), ficar no Simples Padrão pode afastar seus clientes corporativos, que buscarão fornecedores geradores de créditos de CBS/IBS.
6.3. O que é exatamente esse “Simples Híbrido” e quando devo optar por ele? É uma opção estratégica criada pela Reforma. O “Simples Híbrido” permite que a sua padaria continue aproveitando os benefícios do Simples Nacional para tributos como o INSS Patronal e o IRPJ, mas recolha a CBS e o IBS “por fora”, pelo regime normal de débitos e créditos. Isso permite que você transfira créditos tributários integrais para os seus clientes corporativos.
Atenção ao Calendário Oficial do CGSN: Para o ano-calendário de 2027, o Comitê Gestor do Simples Nacional (CGSN) e a Receita Federal estabeleceram que a solicitação de opção pelo Simples Nacional e a escolha pelo regime regular de apuração do IBS e da CBS (o Simples Híbrido) deve ser realizada durante o mês de setembro de 2026 (de 1º a 30 de setembro de 2026), com efeitos a partir de 1º de janeiro de 2027. O contribuinte que optar pelo modelo híbrido poderá ainda desistir da opção até 30 de novembro de 2026. Acompanhar atentamente esse cronograma e realizar simulações prévias de caixa é indispensável para evitar que a empresa fique enquadrada em um modelo desvantajoso durante o exercício.6.4. A CBS incide sobre os serviços de lanchonete e restaurante da padaria? Sim. O serviço de alimentação preparada (café servido na mesa, lanche preparado na hora, refeições e delivery) será tributado sob as regras do Regime Específico de Alimentação Fora do Lar (beneficiando-se da redução de 40% da alíquota padrão do IVA Dual). Além disso, vigora a regra de ouro da nova lei: a não cumulatividade plena. A energia elétrica gasta pelos fornos, as embalagens térmicas, as comissões de aplicativos de delivery, o aluguel comercial e os insumos da cozinha gerarão créditos tributários para abater o imposto a pagar sobre essas operações.
6.5. Quando essas regras entram em vigor? A transição começa em 2026, com uma alíquota teste de 1% (0,9% de CBS e 0,1% de IBS). A grande virada de chave acontece logo depois: a CBS já começa a valer de forma plena em janeiro de 2027, substituindo e extinguindo definitivamente o PIS e a COFINS. Já em relação ao ICMS (imposto estadual) e ao ISS (imposto municipal), que formarão o IBS, a transição será gradual e ano a ano, até ser concluída em 2033. Quem deixar para organizar a casa em 2027 já entrará no jogo perdendo caixa. O planejamento (diagnóstico de estoque e cruzamento de dados) deve ser feito agora.
7. Próximos Passos: O Seu Plano de Ação
A Reforma Tributária não é um problema para o futuro; é uma realidade que já exige provisionamento e adaptação sistêmica. Negócios do setor alimentício em Natal e em todo o Rio Grande d Norte que se estruturarem agora sairão na frente, praticando preços mais competitivos enquanto a concorrência se perde em autuações.
Não arrisque o futuro do seu negócio por falta de estruturação jurídica e inteligência financeira.
Diagnóstico de Impacto da CBS
Antes de conversarmos, queremos entender o seu negócio. Responda rapidamente ao nosso checklist de triagem abaixo para que nossa equipe já prepare um cenário técnico exclusivo para você:
1. Qual o faturamento médio mensal da
sua padaria?
( ) Até R$ 80.000,00 | ( ) De R$ 81.000,00 a R$ 200.000,00 | ( ) De R$ 201.000,00 a R$ 500.000,00 | ( ) Acima de R$ 500.000,002. Além dos produtos de balcão, quais
serviços a sua padaria serve no local?
( ) Café da Manhã | ( ) Almoço | ( ) Café da Tarde | ( ) Janta | ( ) Nenhuma das opções3. Sua padaria realiza entregas via Delivery?
( ) Sim | ( ) Não
4. Sua padaria vende/fornece para Pessoas Jurídicas (empresas, hospitais, clínicas)?
( ) Sim, tenho contratos B2B. | ( ) Não, vendo apenas para o consumidor final.5. Qual é o regime tributário atual da sua empresa?
( ) Simples Nacional | ( ) Lucro Presumido | ( ) Lucro Real | ( ) Não tenho certezaAtenção: Com base no seu perfil de faturamento e operação de serviços (restaurante/delivery), sua padaria será diretamente impactada pelas novas regras de crédito da CBS. Nossa equipe de inteligência
fará a análise das suas respostas.
[CLIQUE AQUI PARA ENVIAR SUAS RESPOSTAS NO FORMULÁRIO]
E agendar imediatamente sua Reunião de Diagnóstico Técnico com o time da CR Advogados. Descubra como blindar seu caixa e transformar imposto em competitividade.O planejamento tributário começa onde o amadorismo termina.