Pular para o conteúdo principal

Cidarta & Rodrigues Advogados Associados

O COLAPSO DO ROI SOLAR EM 2026

Como o Decreto 35.128 e a Nova Cobrança da COSERN estão Confiscando o Lucro de Quem Investiu em Energia Solar (E o Mapa Jurídico para Blindar seu Patrimônio)

Tempo de Leitura Estimado: 19 minutos de Inteligência Tributária.

Autor: Dr. Dyogo Rodrigues de Oliveira | Especialista em Estratégias Tributárias e Energia.

INTRODUÇÃO: O INIMIGO SILENCIOSO NO SEU FLUXO DE CAIXA

Existe uma máxima no mundo dos negócios: “O custo mais perigoso é aquele que você não entende.”

Você, como empresário ou gestor de alto patrimônio, tomou uma decisão racional e estratégica entre 2023 e 2025. Você decidiu investir capital próprio (CAPEX) em uma usina de energia solar. A lógica era inquestionável: travar seu custo fixo, fugir da inflação energética e aumentar a valuation do seu imóvel ou a margem de lucro da sua empresa.

A promessa do setor era de “independência”. E, por um tempo, a conta fechou. O Payback (retorno do investimento) estava calculado, a previsibilidade financeira era real.

Porém, em Fevereiro de 2026, essa previsibilidade foi quebrada.

Não por uma falha técnica no seu inversor. Não porque o sol brilhou menos em Natal. Mas porque, no silêncio dos gabinetes, a regra do jogo tributário foi alterada.

A surpresa é ainda mais amarga porque, em novembro de 2025, tivemos a sanção da Lei Federal nº 15.269/2025, que prometia modernizar o setor, garantir a modicidade tarifária e trazer segurança jurídica para o investidor. Acreditávamos que estávamos protegidos pela União.

Mas o Estado e a Concessionária decidiram ignorar o espírito da nova Lei Federal. Se você tem uma conta de energia que historicamente girava em torno do custo mínimo e, de repente, se deparou com um boleto superior a R$ 2.000,00, R$ 5.000,00 ou até R$ 15.000,00, saiba: você não está sozinho, mas está sendo lesado.

⚠️ O CLAMOR DAS RUAS: REALIDADE FORA DOS GABINETES

A situação escalou de um problema contábil para uma crise social em Natal. A indignação é tamanha que empresários e consumidores já estão organizando protestos presenciais contra a Neoenergia Cosern e o Governo do Estado.

Não é apenas “um erro no sistema”, é um movimento coletivo de defesa. A mídia local já reporta a gravidade da situação:

Este dossiê técnico não é apenas um artigo informativo. É um Manifesto de Defesa Patrimonial. Aqui, vamos dissecar a anatomia desse aumento abusivo, expor a ilegalidade por trás da cobrança da COSERN e do Fisco à luz da nova Lei 15.269/25, e entregar o mapa exato de como o Direito Tributário Especializado pode devolver o dinheiro ao seu caixa.
CAPÍTULO 1: O CASO “ROBERTO” — QUANDO A CONTA NÃO FECHA

O despertar doloroso de quem fez tudo certo.

Para ilustrar a gravidade da situação, peço licença para narrar o caso de um cliente que atendemos recentemente — chamaremos de Roberto (nome fictício para preservar o sigilo tributário, mas a dor é real).

Roberto é proprietário de uma rede de frigoríficos na região metropolitana de Natal/RN. Em 2024, cansado de ver a conta de energia corroer 15% do seu EBITDA (lucro operacional), ele investiu pesado: R$ 350.000,00 em uma usina fotovoltaica de ponta.

O projeto foi um sucesso. Sua conta mensal, que beirava os R$ 9.000,00, caiu para a casa dos R$ 450,00 (apenas Custo de Disponibilidade e Iluminação Pública residual). Roberto sentiu o alívio. Ele reinvestiu essa economia na expansão do negócio.

Mas a paz durou pouco.

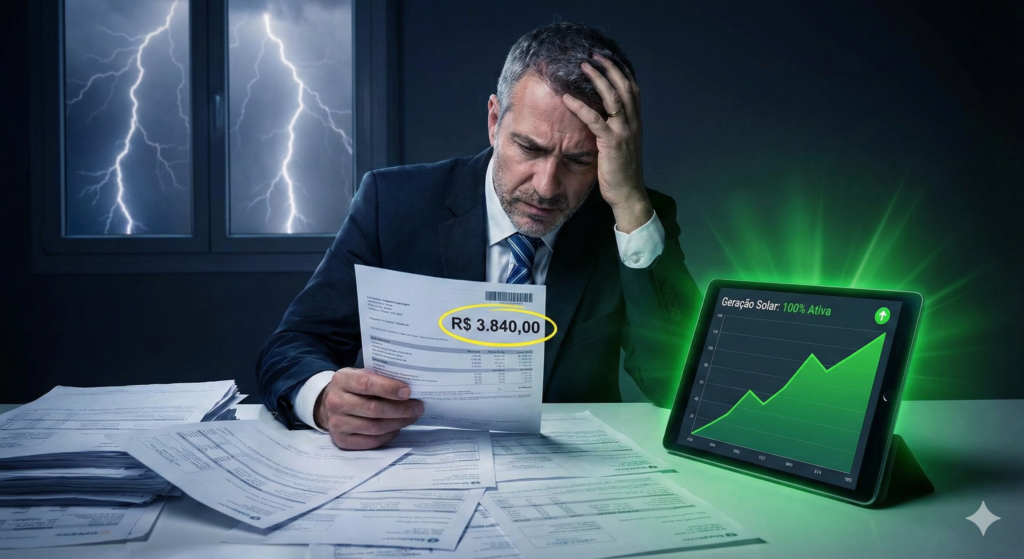
Na manhã de 28 de janeiro de 2026, ao receber a fatura da COSERN com vencimento em Fevereiro, Roberto achou que houvesse um erro de digitação. O valor não era R$ 450,00. O código de barras exigia o pagamento de R$ 3.840,00.

Consumidor de energia solar assustado com aumento na conta de luz Cosern após revisão tributária.
A realidade de Roberto: de R$ 450,00 para R$ 3.840,00 sem aumentar o consumo.

Ele chamou o gerente. “Ligamos o maquinário extra?”.

Não.

Ele chamou o técnico solar. “O sistema parou?”.

Não, estava gerando 100%.

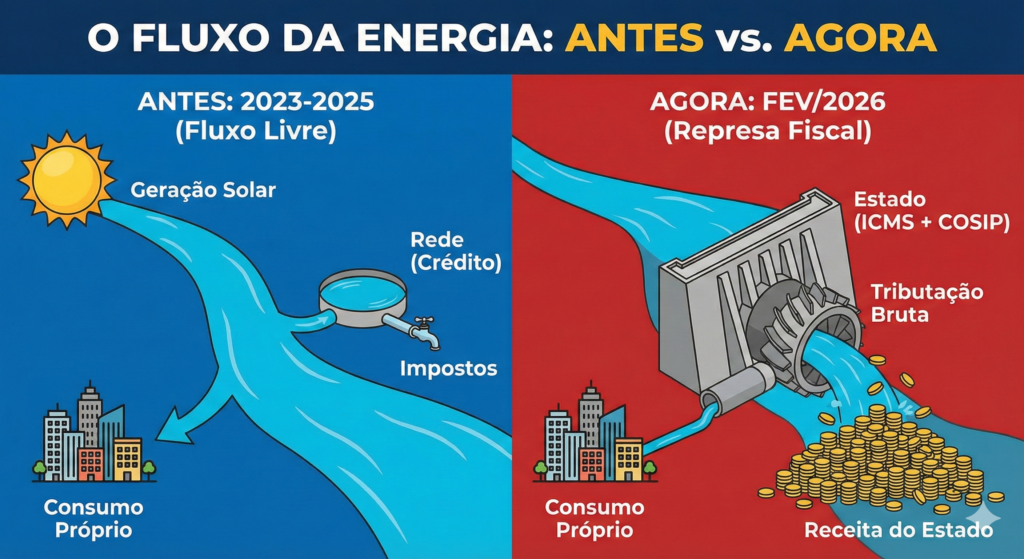
Ao dissecar a fatura conosco, linha por linha, encontramos o culpado. Não era consumo. Eram tributos. A linha referente à COSIP (Contribuição de Iluminação Pública) e ao ICMS havia explodido.

Roberto descobriu, da pior forma, que o Estado havia decidido virar seu “sócio majoritário” na energia que ele mesmo produzia. A regra havia mudado: eles pararam de cobrar sobre o que Roberto comprava da rede e passaram a cobrar sobre tudo o que ele gerava.

O Sentimento de Traição:

Roberto fez o certo. Investiu, gerou emprego, buscou eficiência. E foi “punido” com uma sobretaxa que anulava 80% da economia planejada. Se você sentiu esse mesmo frio na espinha ao abrir sua fatura este mês, continue lendo. O que aconteceu com Roberto é sistêmico, mas é reversível.

CAPÍTULO 2: A MECÂNICA DO CONFISCO (SEM JURIDIQUÊS)

Entendendo a “Mágica” Contábil da COSERN

Para recuperar seu dinheiro, você precisa entender onde ele foi parar. A concessionária, amparada por interpretações vorazes do Decreto Estadual nº 35.128/2025 e por atos normativos municipais, alterou a Base de Cálculo.

Vamos usar uma analogia bancária para simplificar:

1. Imagine que você tem uma conta corrente.

2. Você deposita R$ 10.000,00 (Sua Geração Solar).

3. Você saca R$ 10.000,00 para pagar contas (Seu Consumo).

4. Seu saldo final é Zero.

O banco cobra tarifa apenas sobre a manutenção da conta. Isso é o justo.

Infográfico explicando a cobrança de ICMS sobre energia injetada vs energia consumida e Lei 15.269.
Entenda a "mágica" contábil: o Estado passou a taxar tudo o que passa pelo fio, ignorando o que você gerou.

O Que Mudou em 2026:

Agora, o “Banco” (Estado/COSERN) decidiu que cada vez que você saca o dinheiro que você mesmo depositou, ele vai cobrar uma taxa como se fosse um empréstimo novo. Eles mudaram a cobrança do Consumo Líquido (o que sobrou) para o Consumo Bruto (tudo o que passou pelo fio).

Essa discussão técnica sobre a base de cálculo do ICMS e TUSD não é novidade para especialistas, mas a aplicação agressiva atual ignora precedentes importantes do setor, como bem detalhado em análises especializadas do Canal Solar (leia a análise técnica completa sobre ICMS e TUSD aqui).

O Impacto Financeiro Real na Sua Empresa:

  • Na COSIP: A taxa de iluminação pública de Natal tem faixas. Ao considerar sua geração total como consumo, eles te jogam automaticamente para a faixa máxima de cobrança. Um salto de R$ 20,00 para R$ 100,00 ou mais, multiplicado por todas as suas unidades consumidoras.
  • No ICMS: O Estado do RN, ignorando a natureza da operação, aplica a alíquota cheia (que é altíssima) sobre a energia que você injetou e recuperou. É como cobrar imposto de renda sobre um dinheiro que você tirou do bolso esquerdo e colocou no direito.
  • A Afronta à Lei Federal: Tudo isso ocorre atropelando a Lei Federal 15.269/2025, que estabeleceu diretrizes claras de modicidade tarifária e proibiu que burocracias ou atrasos da concessionária prejudicassem o direito adquirido do consumidor. O Estado está criando um custo que a Lei Federal tentou evitar.

O resultado é um aumento de carga tributária que varia de 300% a 500%. Não é um ajuste inflacionário. É uma apropriação de margem de lucro. 

CAPÍTULO 3: AS QUATRO TESES DE BLINDAGEM JURÍDICA

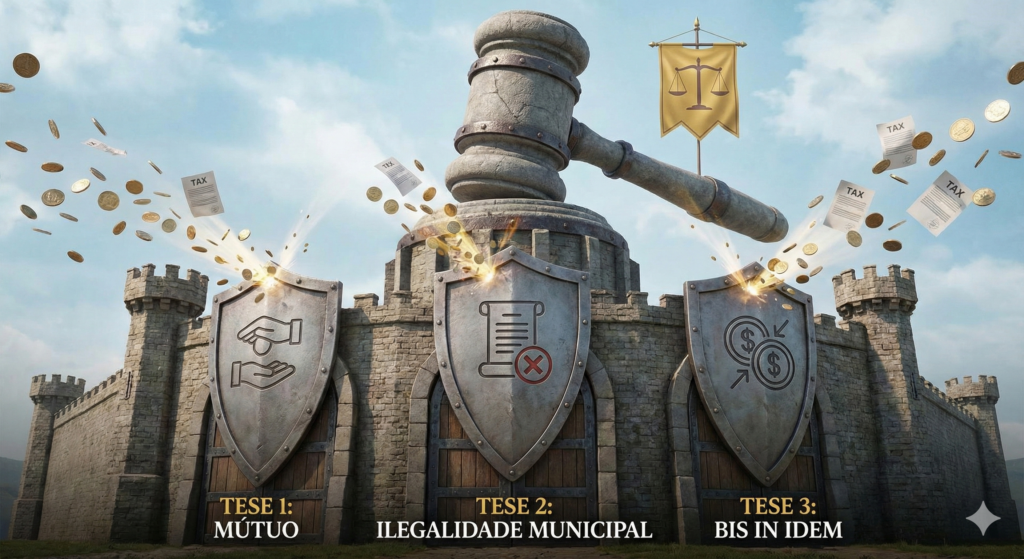
Teses jurídicas para anular cobrança ICMS energia solar: Mútuo, Legalidade e Lei Federal 15.269.
Não é apenas um pedido de revisão; são quatro fundamentos sólidos validados pelos Tribunais Superiores.

Por que temos convicção de que a cobrança é ilegal

Muitos empresários hesitam em processar a concessionária ou o Estado por medo ou descrença. “É brigar com gigante”, dizem.

Mas no Direito Tributário, Davi vence Golias constantemente, desde que tenha a pedra certa. E nós temos quatro. Nossa atuação jurídica para blindar contas de alto valor baseia-se em teses validadas pelos Tribunais Superiores e na novíssima legislação federal.

Tese 1: A Natureza de Mútuo (O “Gatilho da Lógica”)

Este é o argumento central contra o ICMS.

Juridicamente, o ICMS só pode incidir sobre Venda de Mercadoria (circulação com transferência de posse onerosa).

Na Geração Distribuída, quando você injeta energia, você não vende. Você faz um Empréstimo Gratuito (Mútuo).

A Tradução: Você empresta 1.000 kWh para a COSERN. Ela distribui para a vizinhança. À noite, ela te devolve 1.000 kWh.

O Erro do Estado: O fisco quer cobrar imposto sobre essa devolução. O Judiciário entende que não há fato gerador. Não houve venda, não houve lucro na operação, logo, não pode haver ICMS.

Tese 2: A Legalidade Estrita (O “Erro Crasso” do Município)

Este argumento derruba o aumento da COSIP.

A Constituição Federal é clara: Nenhum tributo pode ser aumentado sem Lei.

Para que a Prefeitura de Natal pudesse cobrar Iluminação Pública sobre a energia injetada, o Prefeito precisaria enviar um Projeto de Lei para a Câmara, debater, votar e aprovar.

Isso não aconteceu. A mudança na sua conta veio de uma “canetada” administrativa. No Direito, isso é nulo. É ilegal.

Tese 3: O Bis in Idem (A Proteção contra o Pagamento Duplo)

Para quem usa o modelo de Autoconsumo Remoto (gera na fábrica, consome na loja), a injustiça é matemática.

Você já paga encargos e impostos na unidade onde a energia é gerada (TUSDg, fio B). Ao cobrar novamente o imposto cheio na unidade onde a energia é compensada, o Estado está tributando duas vezes a mesma riqueza. Isso se chama bitributação, ou Bis in Idem, e é vedado pelo sistema tributário nacional.

Tese 4: A Violação à Lei Federal 15.269/2025 (O Escudo da União)

Aqui entra nosso trunfo mais recente. A Lei 15.269/2025 é uma norma federal que se sobrepõe a decretos estaduais (Hierarquia das Leis). 

Ela garante estabilidade para quem investiu e regulamenta o setor para evitar surpresas tarifárias. Ao impor uma tributação que inviabiliza o ROI ( Retorno sobre investimento), o Estado do RN viola o Pacto Federativo e a segurança jurídica garantida pela Lei 15.269. O estado não pode legislar contra uma garantia federal de moricidade.

CAPÍTULO 4: QUEM SÃO OS MAIORES AFETADOS?

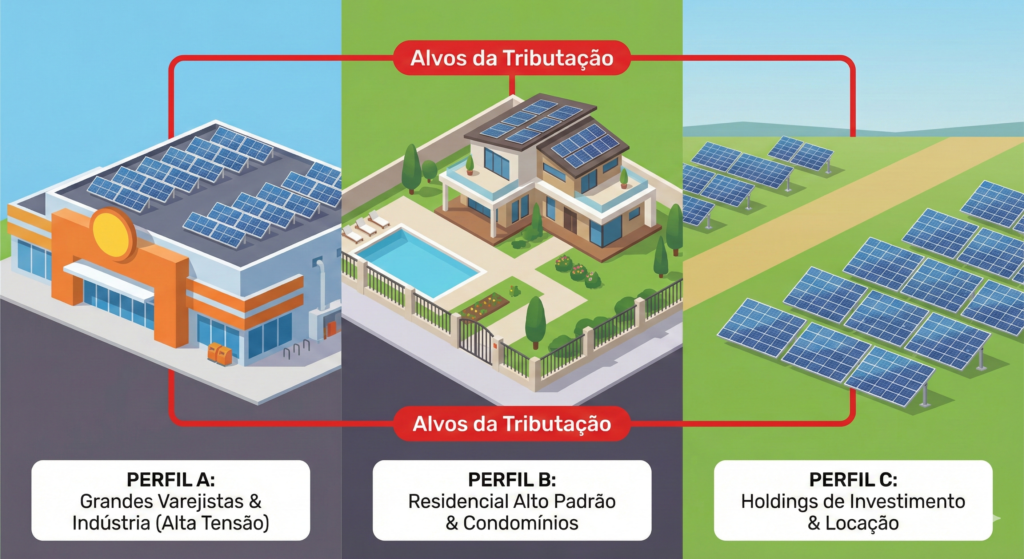
Setores mais afetados pela tributação solar: Supermercados, Indústrias e Condomínios de Alto Padrão em Natal.
Identifique seu perfil: se você está em um desses grupos, seu prejuízo mensal é exponencial.

Cenários Reais (Identifique o seu caso)

Esta tese não é para o consumidor residencial comum com
conta de R$ 200,00. O custo-benefício jurídico é focado em quem tem escala.
Identificamos três perfis principais que estão perdendo dinheiro agora:

PERFIL A: O Grande Varejista
(Grupo A – Alta Tensão)

  •  Cenário: Supermercados, Hotéis e Indústrias.
  • O Problema: A usina cobre o consumo na ponta e fora de ponta. Com a tributação sobre o Bruto, o custo fixo mensal saltou de R$ 3.000,00 para R$ 9.000,00 apenas em impostos indevidos.
  • A Dor: O lucro líquido de setores inteiros da empresa está sendo desviado para pagar boleto da COSERN.

PERFIL B: O Condomínio e a Residência de Alto Padrão

  •  Cenário: Casas em condomínios (Alphaville, Bosque dos Poetas) com
    alto consumo de ar-condicionado e usinas robustas.
  • O Problema: A conta que deveria ser taxa
    mínima (R$ 100,00) veio R$ 1.800,00.
  • A Dor: O proprietário investiu R$ 60 mil nas placas. Com essa nova tributação, o tempo de retorno do investimento (Payback) subiu de 3 anos para 10 anos. Financeiramente, o investimento “morreu”.

PERFIL C: A Holding de Investimento (Locação de Usinas)

  • Cenário: Quem construiu usinas para alugar créditos.
  • O Problema: A tributação excessiva na
    ponta do consumidor final torna o desconto oferecido (ex: 15% ou 20%) inviável.
  • A Dor: Risco de rescisão contratual em massa por inviabilidade econômica do modelo de negócio.

CAPÍTULO 5: O PERIGO DO “GENERALISTA”

Por que seu primo advogado ou o contador não vão resolver isso.

Diante do absurdo, a tentação é buscar a solução mais rápida.

“Vou pedir pro meu contador ver isso.”

“Vou falar com o advogado da empresa que faz nossos contratos trabalhistas.”

Cuidado. Essa decisão pode custar o êxito da demanda.

O Direito Tributário de Energia (Regulatório) é uma ciência de precisão cirúrgica. Não basta dizer “está caro”. É preciso demonstrar tecnicamente, com planilhas e fundamentos constitucionais, onde está a ilegalidade.

O Risco do Generalista:

Uma petição inicial genérica, que pede apenas “revisão de conta” sem atacar a tese do Mútuo ou da Legalidade Estrita, corre o risco de ser indeferida (negada) sumariamente. E o pior: uma vez que você perde a ação no mérito, cria-se a “coisa julgada”. Você nunca mais poderá discutir esse assunto. Você estará condenado a pagar a conta
cara para sempre.

A Atuação do Especialista: Nós não “pedimos”. Nós demonstramos.

  •  Auditoria Prévia: Antes de protocolar, auditamos suas últimas 60 faturas.
  •  Cálculo do Indébito: Apresentamos ao Juiz a conta exata: “Excelência, meu cliente pagou R$ 14.500,00 a mais nos últimos meses”.
  •  Tutela de Urgência Específica: Sabemos as palavras-chave que sensibilizam o Juiz para conceder a liminar imediatamente, alegando o risco à atividade empresarial.

CAPÍTULO 6: O PLANO DE RESGATE DO SEU CAIXA

Como transformamos esse passivo em ativo financeiro

Não aceitar essa cobrança é um dever de diligência do gestor. O caminho para a regularização não é uma aventura, é um processo estruturado em etapas previsíveis:

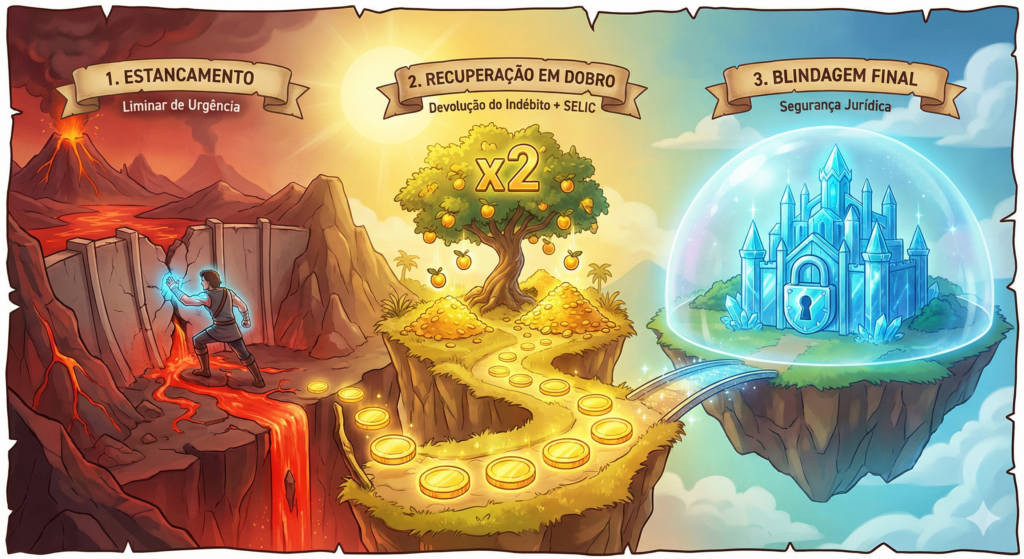
Fluxograma de processo judicial para recuperação de ICMS energia solar: Liminar, Indébito e Blindagem.
O caminho jurídico claro: estancar a sangria agora e recuperar o dinheiro pago em dobro depois.

ETAPA 1: O Estancamento (A Liminar)

A prioridade zero é o seu fluxo de caixa atual.

Ingressamos com o pedido de Tutela de Urgência. O objetivo é obter uma ordem judicial rápida (liminar) que obrigue a COSERN a parar imediatamente de usar a nova base de cálculo na sua unidade.

Resultado: Sua conta volta para o patamar “antigo” (justo) enquanto o processo corre. Você para de sangrar.

ETAPA 2: A Recuperação (O Indébito em Dobro)

Aqui está o grande trunfo. O Código de Defesa do Consumidor (Art. 42) e a jurisprudência são claros: cobrança indevida, realizada com má-fé ou erro injustificável, deve ser devolvida EM DOBRO.

Não estamos falando apenas de receber o que você pagou. Estamos falando de uma rentabilidade de 200% sobre o erro da concessionária, corrigida pela Taxa SELIC.

Para grandes consumidores, essa restituição frequentemente ultrapassa a casa dos R$ 50.000,00 ou R$ 100.000,00 ao final da ação.

ETAPA 3: A Blindagem (Segurança Jurídica)

A sentença final cria um escudo ao redor do seu CNPJ ou CPF. Independente da vontade da concessionária ou de novos decretos estaduais, você terá uma decisão judicial transitada em julgado garantindo o seu direito de ser tributado corretamente. Ninguém tira isso de você.

CONCLUSÃO: UMA ESCOLHA DE POSICIONAMENTO

O mercado de energia solar em 2026 dividiu os consumidores em dois grupos:

1. Os Passivos: Que reclamam do aumento, xingam o governo no churrasco de domingo, mas pagam o boleto calados, financiando a ineficiência estatal com o próprio lucro.

2. Os Estratégicos: Que entendem que imposto indevido é custo recuperável, e que usam a inteligência jurídica para proteger seu patrimônio.

A Lei Federal 15.269/2025 nos deu uma carta na manga adicional: ela regulamenta fortemente o mercado de Baterias (BESS) e o armazenamento de energia. Se a insegurança jurídica do Estado continuar, o futuro será o off-grid. Mas, antes de precisarmos fazer novos investimentos, temos o dever de recuperar o caixa que está sendo drenado hoje.

Se sua fatura de Fevereiro/2026 veio com valores discrepantes, não trate como “despesa”. Trate como “crédito a recuperar”.

Nossa banca está posicionada estrategicamente para analisar faturas de alta complexidade e reverter esse quadro.

PERGUNTAS FREQUENTES DE QUEM NÃO QUER PERDER DINHEIRO

1. “Minha conta é alta, mas tenho medo de corte de energia se eu processar.”

Mito. A concessionária é proibida de cortar energia por débitos que estão sendo discutidos judicialmente (sub judice). Ao ingressar com a ação, você ganha uma proteção adicional contra o corte, desde que pague o valor incontroverso (a parte justa da conta) ou deposite em juízo.

2. “Quanto tempo demora?”

A Justiça é lenta, mas as Liminares são rápidas. O pedido de suspensão da cobrança (Tutela de Urgência) é analisado com prioridade, muitas vezes em semanas. O recebimento dos valores atrasados (o dinheiro de volta) demora mais, mas funciona como uma “poupança forçada” rendendo SELIC (muito mais que a poupança) até o final do processo.

3. “Isso vale para empresas?”

Sim. Tanto pessoas físicas quanto jurídicas (Comércio, Indústria, Serviços) estão amparadas pelas teses de ilegalidade da COSIP e do ICMS na Geração Distribuída. Inclusive, os valores a recuperar para empresas costumam ser muito mais expressivos.