Aposentadoria de Médicos, Engenheiros e Vigilantes: O Guia do “Tempo Especial” e a Conversão de Bônus
(Leia isso em 30 segundos)
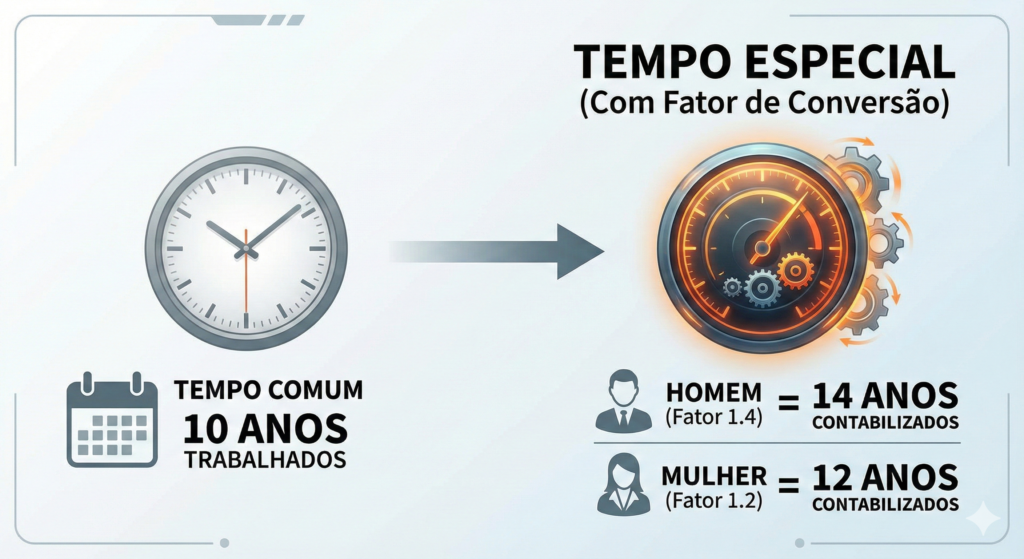
O Que é: Profissionais expostos a riscos (Saúde, Eletricidade, Ruído, Periculosidade) possuem um “bônus” de tempo. Para cada 10 anos trabalhados até nov/2019, o homem ganha +4 anos e a mulher +2 anos na contagem.
Quem tem Direito: Médicos, Dentistas, Enfermeiros, Engenheiros, Vigilantes (armados ou não), Eletricitários, Caminhoneiros e Metalúrgicos.
O Grande Ganho: Converter esse tempo pode antecipar sua aposentadoria em até 10 anos ou aumentar o valor do benefício, fugindo do achatamento da Reforma.
A Regra de Ouro: O direito ao tempo antigo é Adquirido. Mesmo com a Reforma da Previdência, o INSS é obrigado a reconhecer e multiplicar o seu tempo passado.
CAPÍTULO 1: A LÓGICA DO TEMPO E O DINHEIRO NA MESA
1. Introdução: Você vive em um fuso horário diferente
Se pudéssemos colocar um relógio na parede do consultório de um médico, na planta de uma fábrica metalúrgica, no canteiro de obras de um engenheiro ou na guarita de um vigilante, veríamos algo curioso: os ponteiros giram mais rápido do que o relógio de um escritório de contabilidade.
Pode parecer ficção científica, mas é lei.
No Brasil, quem dedica a vida a atividades que, de alguma forma, desgastam a saúde (insalubridade) ou colocam a vida em risco iminente (periculosidade), possui um “superpoder” previdenciário invisível. O Estado reconhece que você “vendeu” parte da sua higidez física em troca do seu salário. Como compensação, ele oferece uma moeda de troca valiosa: o Tempo Especial.
Você não deve se aposentar pelas regras comuns. Fazer isso é, literalmente, rasgar dinheiro.
A grande armadilha é que o INSS — a autarquia responsável por pagar seu benefício — atua como um “robô”. Se você não apresentar o código certo e a prova técnica irrefutável, ele vai te tratar como um trabalhador comum. O resultado? Você trabalha 5, 7, até 10 anos a mais do que precisaria.
Neste dossiê definitivo, vamos abrir a “caixa preta” da Aposentadoria Especial. Vamos sair do “juridiquês” e entrar na matemática do seu bolso.
2. A Regra do Acelerador (10 = 14)
Para entender o tamanho do benefício, precisamos entender a mecânica da coisa. Até a Reforma da Previdência (novembro de 2019), existia a possibilidade de converter o tempo trabalhado sob condições nocivas em tempo comum, com um acréscimo. Chamamos isso de Fator de Conversão.
Imagine que o tempo de um bancário corre a 100 km/h. O seu tempo, como profissional exposto a risco, corre mais rápido.
Para Homens: O tempo corre 40% mais rápido (Fator 1.4).
Para Mulheres: O tempo corre 20% mais rápido (Fator 1.2).
Isso significa que cada década de trabalho não vale apenas 10 anos na contagem final do INSS.
Tabela Real de Conversão (O Bônus Matemático)
| Tempo Trabalhado (Especial) | Gênero | Fator Multiplicador | Tempo Contabilizado no INSS | O Bônus (Tempo Ganho) |
| 10 Anos | Homem | 1.4 | 14 Anos | + 4 Anos |
| 20 Anos | Homem | 1.4 | 28 Anos | + 8 Anos |
| 25 Anos | Homem | 1.4 | 35 Anos | + 10 Anos |
| 10 Anos | Mulher | 1.2 | 12 Anos | + 2 Anos |
| 20 Anos | Mulher | 1.2 | 24 Anos | + 4 Anos |
A Tradução Prática: Um vigilante ou engenheiro que trabalhou 25 anos em atividade de risco até 2019 já tinha, naquela época, 35 anos de contribuição comum. Ele poderia ter se aposentado naquele exato momento. Se ele não pedir essa conversão hoje, o INSS diz: “Você só tem 25 anos. Volte a trabalhar mais 10 anos”.
3. O Divisor de Águas: A Reforma da Previdência (13/11/2019)
A Emenda Constitucional 103/2019 trouxe uma mudança drástica. Ela proibiu a conversão de tempo especial em comum para períodos trabalhados após a data da sua promulgação. Isso criou dois mundos distintos:
Mundo 1: O Direito Adquirido (O Tesouro Intocável): Tudo o que você trabalhou até 12/11/2019 está protegido. É cláusula pétrea. Mesmo pedindo a aposentadoria hoje, o tempo antigo deve ser multiplicado.
Mundo 2: A Nova Realidade (Pós-Reforma): O tempo conta “1 para 1”. Para se aposentar como Especial agora, exige-se Idade Mínima ou Pontuação.
A Estratégia de Ouro: O segredo não é focar apenas no hoje, mas “garimpar” o passado. Ao converter os anos antigos, inflamos seu tempo total e te jogamos nas Regras de Transição de Pedágio, fugindo das idades mínimas progressivas.
CAPÍTULO 2: RAIO-X DAS PROFISSÕES (ANÁLISE DE CAMPO)
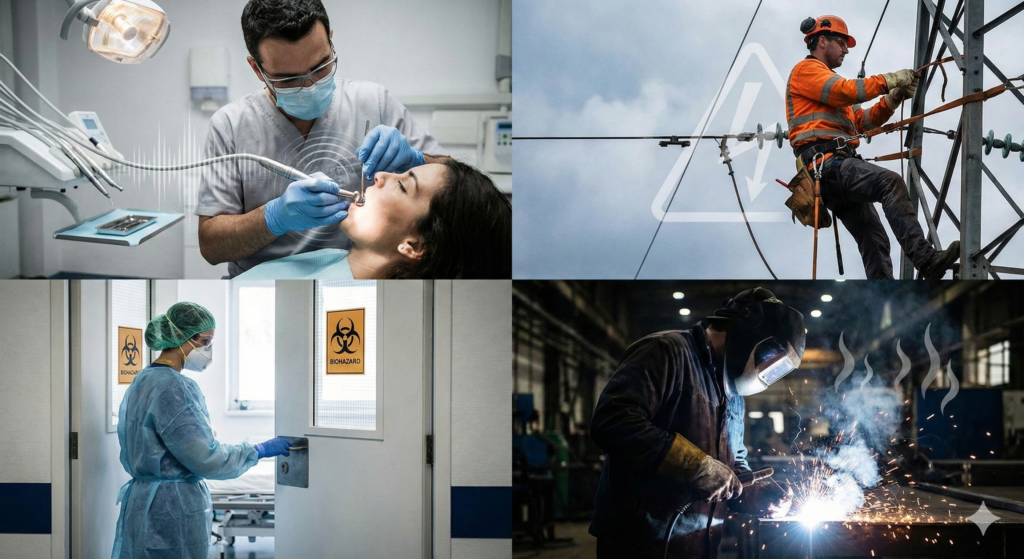
O INSS tenta generalizar, mas cada profissão tem seu “código secreto”. Vamos analisar os nichos principais.
1. Dossiê Saúde: Médicos e Enfermeiros
O Agente Nocivo: Biológico (Vírus, Bactérias, Fungos, Sangue).
A Pegadinha: O INSS costuma exigir prova de que o profissional ficava 100% do tempo em contato com pacientes infectocontagiosos em isolamento. Isso é ilegal. A Justiça (Tema 211 da TNU) entende que o risco biológico é inerente à atividade hospitalar e ambulatorial.
O Caso do Médico Contribuinte Individual (Autônomo/Sócio): Este é o maior erro. O médico que atende em clínica própria precisa contratar um Engenheiro de Segurança para fazer o LTCAT do seu ambiente. Sem laudo, não tem aposentadoria especial.
⚠️ ALERTA TRIBUTÁRIO: Você é Médico PJ?
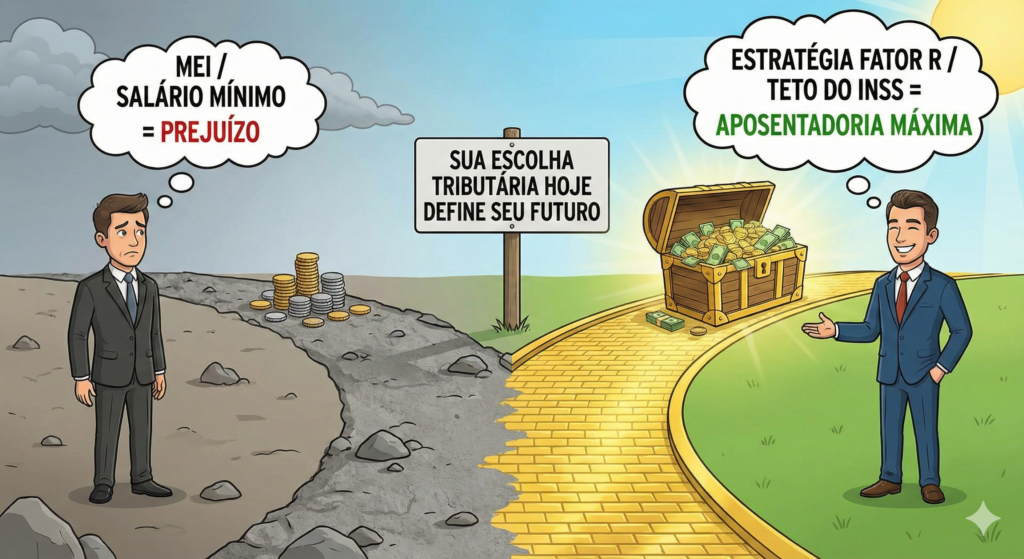
Muitos médicos abrem empresa no Simples Nacional e acabam pagando o INSS sobre o salário mínimo para “economizar”. Isso destrói o valor da sua aposentadoria. Existe uma estratégia chamada Fator R, onde você reduz o imposto da empresa (de 15,5% para 6%) e usa a economia para financiar o teto do INSS.
Aprofunde-se neste tema obrigatório: CLIQUE AQUI: O Guia Definitivo da Aposentadoria para Empresários e o Segredo do Fator R.
2. Dossiê Odontologia: O “Mito” do Apenas Sangue
O Erro Comum: Dentistas focam apenas nos agentes biológicos. Mas o INSS é rígido com essa prova para autônomos.
O “Pulo do Gato” (O Ruído Fantasma): Poucos sabem, mas a caneta de alta rotação e os compressores geram ruído muitas vezes acima de 85 decibéis (dB). O ruído é uma prova objetiva. Se o laudo técnico medir 86dB, o INSS tem dificuldade técnica de negar.
3. Dossiê Engenharia e Elétrica: O Perigo Invisível
Engenheiros Civis e de Campo: A exposição clássica é ao ruído de máquinas e Agentes Químicos (poeira de cimento, sílica, asfaltos). A defesa administrativa deve focar em provar que a supervisão era de campo e não de escritório.
Eletricitários (Periculosidade): O INSS parou de reconhecer a eletricidade em 1997, mas a Justiça garante (Tema 534 do STJ). Se você trabalha com tensão acima de 250 Volts, tem direito ao tempo especial, mesmo após 1997.
⚠️ ALERTA DE PERIGO: O Engenheiro que virou Consultor (MEI)
Se você saiu do regime CLT (com salários altos) e virou consultor MEI pagando o DAS mínimo, você está destruindo sua média salarial. O INSS mistura seus salários de “Executivo” com os de “MEI” e sua aposentadoria despenca.
Para evitar esse desastre, você precisa fazer a Complementação (Código 1910). Entenda o passo a passo: CLIQUE AQUI: MEI – O Barato que Pode Sair Caro na Aposentadoria.
4. Dossiê Segurança Privada: Vigilantes (Armados ou Desarmados)
-
A Grande Vitória (Tema 1031 STJ): O Superior Tribunal de Justiça decidiu que o Vigilante tem direito à Aposentadoria Especial, inclusive após 1997, derrubando a tese do INSS de que a periculosidade havia acabado.
-
Precisa estar Armado? Não. O porte de arma facilita a prova, mas o vigilante desarmado também tem direito, desde que o ambiente ofereça risco à integridade física.
-
A Prova de Fogo: O seu PPP precisa detalhar o modus operandi: “realiza rondas ostensivas”, “inibe ações criminosas”, “exposto a risco de violência física”.
5. Dossiê Transporte: Caminhoneiros e Motoristas de Ônibus
-
O Corte de 1995: Até 28/04/1995, a profissão de Motorista de Caminhão ou Ônibus tinha enquadramento automático por categoria. Bastava ter a carteira assinada na função para ganhar o tempo especial.
-
Pós-1995: Após essa data, ainda é possível conseguir o benefício, mas a prova muda. Precisamos provar o Ruído (motor na cabine acima dos limites) ou a Vibração de corpo inteiro. É um direito muito esquecido que recupera anos de contribuição.
6. Dossiê Indústria: Metalúrgicos e Soldadores
-
Agentes Cancerígenos: Óleos minerais, graxas e solventes contêm Benzeno ou Hidrocarbonetos. Para estes agentes listados como cancerígenos, a mera presença qualitativa já garante o direito, independente do uso de EPIs.
CAPÍTULO 3: O MAPA DO TESOURO (DOCUMENTAÇÃO)
No Direito Previdenciário, vale a máxima: “O que não está nos autos, não está no mundo”.
1. PPP (Perfil Profissiográfico Previdenciário)
É o documento rei. A seção crítica é a de “Registros Ambientais”. Se a empresa colocar “Ausência de Fator de Risco”, o INSS indefere.
EPI Eficaz: Se estiver escrito “EPI Eficaz: Sim”, não entre em pânico. Para Ruído e Cancerígenos, o STF já decidiu que o EPI não elimina o direito ao tempo especial.
2. LTCAT (Laudo Técnico)
O PPP é o resumo; o LTCAT é a prova completa. Se a empresa faliu, podemos usar processos de ex-colegas como “Prova Emprestada” ou solicitar perícia técnica indireta.
3. Carteira de Trabalho (CTPS)
Vital para provar o enquadramento por categoria profissional até 1995 (ou 1997, dependendo do caso).
💡 TÁTICA AVANÇADA: A Engenharia do Descarte Além de converter o tempo especial, a lei atual permite que excluamos (“descartemos”) as suas piores contribuições do cálculo da média. Isso faz o valor da sua aposentadoria subir, mas exige precisão cirúrgica para não faltar tempo. Veja como essa técnica funciona: CLIQUE AQUI: Aposentadoria 2026 e a Estratégia do Descarte.
CAPÍTULO 4: PERGUNTAS FREQUENTES (FAQ)
1. “Tenho medo de pedir o PPP e ser demitido.” A empresa é obrigada por lei a fornecer o documento. Solicitar o PPP é um ato administrativo previdenciário, não trabalhista. Não gera atrito se feito da forma correta.
2. “Já me aposentei há 3 anos. Perdi esse direito?” Não! Você tem 10 anos para pedir a Revisão. Podemos incluir o tempo especial que o INSS ignorou e aumentar seu benefício vitalício, além de cobrar os atrasados.
3. “Se eu converter o tempo, sou obrigado a parar de trabalhar?” Não. Se você usar a conversão para se aposentar por “Tempo de Contribuição”, pode continuar trabalhando normalmente na sua profissão, recebendo salário + aposentadoria.
4. “O INSS negou. Desisto?” Jamais. A negativa administrativa é comum. Na Justiça Federal, um perito de confiança do Juiz analisará seu caso, e as chances de reversão são altíssimas.
CAPÍTULO 5: ARQUIVOS CONFIDENCIAIS (ESTUDOS DE CASO REAIS)
Nota: Os nomes foram alterados para preservar o sigilo advogado-cliente, mas os números e situações são reais.
Caso 1: Dr. Roberto (O Médico e a Armadilha do Teto)
O Perfil: 58 anos, Cirurgião Geral.
O Drama: Roberto trabalhou 25 anos em hospitais (CLT) e, nos últimos 10 anos, dedicou-se apenas ao consultório particular e à docência. Ao simular sua aposentadoria no “Meu INSS”, o sistema informou que ele não tinha o tempo mínimo e, pior, projetou um benefício de R$ 4.200,00 (longe do teto), pois estava fazendo uma média simples com seus salários de professor, que eram mais baixos.
A Estratégia (O “Pulo do Gato”):
Conversão de Tempo: Pegamos os 25 anos de hospital (insalubridade biológica) e aplicamos o fator 1.4. O tempo dele saltou magicamente para 35 anos.
Engenharia do Descarte: Como ele já tinha tempo sobrando (passou dos 35 necessários na regra antiga), usamos a regra do descarte para “jogar fora” os 10 anos de salários de professor que puxavam a média para baixo. Ficamos apenas com os salários altos de cirurgião.
O Resultado Financeiro:
Previsão do Robô do INSS: Aposentadoria em 2029 com R$ 4.200,00.
Resultado com Advogado: Aposentadoria IMEDIATA com R$ 7.150,00 (valor próximo ao teto da época).
Lucro no Bolso: Além de receber 5 anos antes, ele aumentou a renda mensal em quase R$ 3.000,00. Vitalício.
Caso 2: Lúcia (A Engenheira e o PPP “Vazio”)
O Perfil: 54 anos, Engenheira Química em Indústria de Tintas.
O Drama: Lúcia trabalhou 22 anos exposta a solventes e ruído. Porém, a empresa onde ela trabalhou nos anos 90 faliu. O PPP que ela tinha estava incompleto (não citava os agentes cancerígenos, apenas “ruído baixo”). O INSS negou o tempo especial. Faltavam 7 anos para ela se aposentar pela regra comum.
A Estratégia:
Prova Emprestada: Localizamos um processo trabalhista de um ex-colega da mesma fábrica que tinha feito uma perícia técnica na época. Usamos esse laudo (LTCAT) como prova para a Lúcia.
Enquadramento por Cancerígenos: Provamos a exposição a Hidrocarbonetos Aromáticos (presentes nos solventes). Isso garantiu a especialidade do período.
O Resultado Financeiro:
Validamos os 22 anos como especiais. Convertidos (fator 1.2), viraram 26,4 anos.
Somando com outros vínculos administrativos, ela atingiu a pontuação para a Regra de Transição do Pedágio de 50%.
Impacto: Lúcia fugiu da idade mínima de 57 anos. Aposentou-se aos 54, garantindo sua liberdade para viajar enquanto ainda tem plena saúde.
Caso 3: Sr. Antônio (O Vigilante Desarmado)
O Perfil: 61 anos, Vigilante Bancário e de Shopping.
O Drama: Antônio trabalhou 15 anos armado (banco) e 10 anos desarmado (shopping). O INSS reconheceu apenas o tempo de banco. Para o tempo de shopping, o INSS disse: “Sem arma, sem risco, sem aposentadoria especial”. Ele teria que trabalhar mais 6 anos para compensar.
A Estratégia:
Aplicação do Tema 1031 do STJ: Ingressamos com ação judicial fundamentada na decisão superior que diz que a arma não é obrigatória para configurar o risco.
Análise do PPP: Demonstramos que, no shopping, ele fazia transporte de valores internos e intervenção em brigas, o que configura risco à integridade física.
O Resultado Financeiro:
O Juiz reconheceu todo o período (25 anos especiais).
Antônio converteu tudo (fator 1.4) e somou 35 anos de tempo comum.
O Grande Triunfo: Recebeu R$ 85.000,00 em atrasados (retroativos desde a data que o INSS negou o primeiro pedido) e implantou o benefício mensal integral.
CONCLUSÃO: O SEU FUTURO É AGORA
Se você é Médico, Engenheiro, Vigilante, Motorista ou trabalha na Indústria, o seu relógio correu mais rápido. A lei lhe garante uma compensação por isso. O “bônus” de tempo é um direito patrimonial seu.
Não espere a carta do INSS chegar; ela raramente traz boas notícias para quem não se planejou.
Qual o próximo passo?
Nossa metodologia segue três passos:
Diagnóstico: Auditamos seu CNIS e seus PPPs.
Cálculo: Simulamos Conversão, Fator R e Descarte.
Resultado: Se houver direito, apresentamos o plano. Se estiver tudo certo, emitimos sua Certidão de Saúde Financeira.
Não deixe dinheiro na mesa. O seu esforço de anos merece ser reconhecido.