
O GUIA DEFINITIVO DA APOSENTADORIA PARA EMPRESÁRIOS: Como o Fator R e a Engenharia do Descarte podem Gerar uma Fortuna Invisível (Edição 2026)
Resumo Estratégico para o Tomador de Decisão:
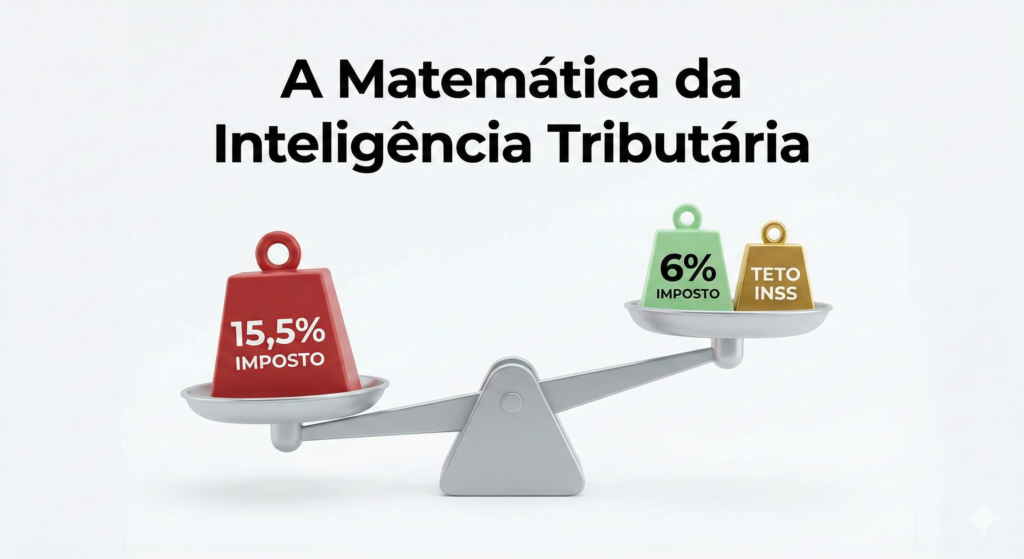
- A “Economia Burra”: Pagar INSS sobre o mínimo enquanto a sua empresa paga 15,5% de imposto federal.
- A Solução de Elite: Migrar para a alíquota de 6% (Anexo III) e usar a economia para financiar uma reforma no Teto do INSS.
- O Lucro Invisível: Uma diferença de benefício que pode ultrapassar R$ 1,5 milhão ao longo da vida.
- O Risco de Ignorar: Perda do direito de “descarte”, erros no CNIS e subestimação do seguro de renda familiar.
GLOSSÁRIO: Traduzindo o “Juridiquês” para o Empresário
Antes de avançarmos, vamos alinhar os termos que o governo usa para confundir você:
- CNIS: É o “extrato bancário” da sua vida com o INSS. Se houver um erro aqui, sua aposentadoria trava.
- Fator R: Uma regra de cálculo que permite reduzir o imposto da sua empresa de 15,5% para 6%.
- Pro-labore: O “salário” oficial que você, como sócio, retira da empresa. É sobre ele que você paga o INSS.
- Teto do INSS: O valor máximo que o governo paga (atualmente em torno de R$ 7.786,01).
EC 103/2019: A “Reforma da Previdência”. Ela mudou tudo, mas criou janelas de oportunidade para quem sabe usar a lei.
INTRODUÇÃO: O INSS como Ativo Financeiro, não como Imposto
Muitos empresários tratam o INSS como um “custo de solidariedade” que nunca retornará. No entanto, para o empresário estratégico, o INSS é um ativo de renda fixa, corrigido pela inflação e com seguro de invalidez acoplado.
Neste guia, provaremos com números que planejar sua aposentadoria é a decisão tributária mais inteligente que você tomará este ano. Como detalhamos em nosso estudo sobre a importância do planejamento na aposentadoria, o tempo é o seu maior aliado — ou seu maior prejuízo oculto.
CAPÍTULO 1: O Labirinto do Simples Nacional (Anexo V vs. Anexo III)
Se a sua empresa presta serviços intelectuais, ela provavelmente nasceu no Anexo V. Isso significa que a sua alíquota inicial é de 15,5%.
Muitos contadores sugerem manter o Pro-labore em um salário mínimo para economizar os 11% de INSS. Isso é um erro de visão sistêmica. Ao fazer isso, sua empresa fica “presa” na alíquota cara.
Se você aumentar seu Pro-labore estrategicamente para que ele represente 28% do faturamento (Regra do Fator R), sua empresa migra para o Anexo III, onde a alíquota cai para 6%.
Lista de Empresas e Profissões que podem aderir ao Fator R:
- Saúde: Médicos, Dentistas, Psicólogos, Fisioterapeutas, Nutricionistas e Clínicas.
- Tecnologia: Programadores, Gestores de TI, Desenvolvedores e Analistas de Dados.
- Engenharia e Arquitetura: Escritórios de projetos, laudos técnicos e urbanismo.
- Marketing e Consultoria: Agências, Consultores de negócios, Instrutores e Palestrantes.
- Outros: Jornalistas, Tradutores, Peritos e Academias de ensino.
CAPÍTULO 2: A Matemática da Liberdade (Matriz de ROI e Comparativos)
Empresários tomam decisões baseadas em números. Veja a comparação real entre o empresário que “economiza” e o que planeja:
Cenário | Contribuição Mensal | Imposto da Empresa (Fat. 30k) | Benefício Final | Lucro Acumulado (20 anos) |
Sem Planejamento | Salário | R$ 4.650,00 | R$ 1.412,00 | R$ 338.880,00 |
Com Fator R | Teto | R$ 1.800,00 | R$ 7.786,01 | R$ 1.868.642,40 |
Diferença Real | Investimento | Economia de R$2.850,00 | + R$ 6.374,01 | +R$1.529.762,40 |
[DICA VISUAL]: Imagine um gráfico de barras onde o “Caminho Comum” é uma linha reta baixa e o “Caminho Estratégico” é uma rampa de crescimento exponencial. A área entre as duas linhas é o seu lucro invisível.
CAPÍTULO 3: O Custo de Oportunidade (Por que esperar é caro?)
Muitos empresários dizem: “Vou esperar minha empresa faturar mais para começar a pagar o teto”.
O custo de esperar 1 ano: Se você adia o ajuste em 12 meses, você não está apenas “deixando de pagar”.
Você está perdendo a chance de descartar contribuições baixas no futuro e, possivelmente, adiando sua aposentadoria em meses ou anos.
O planejamento jurídico identifica o ponto exato de equilíbrio: o momento em que o imposto pago gera o maior retorno possível.
CAPÍTULO 4: A Engenharia do Descarte (A “Limpeza” do seu Passado)
Aqui reside o segredo técnico da Reforma de 2019 (Art. 26, § 6º da EC 103). A lei permite que você descarte as menores contribuições da sua vida para aumentar a sua média final.
No nosso planejamento, fazemos simulações matemáticas exatas para identificar quais meses devem ser “jogados no lixo”. Já vimos casos onde o descarte de apenas 12 meses de contribuição baixa aumentou o benefício vitalício do cliente em R$ 1.500,00 por mês.
CAPÍTULO 5: Blindagem de Renda (O Seguro que você já paga)
Diferente de uma Previdência Privada (XP, BTG), o INSS é um seguro social. Se você sofrer um acidente hoje:
1. Auxílio-Doença de Alto Valor: O INSS paga sua renda enquanto você se recupera.
2. Pensão por Morte: Sua família mantém o padrão de vida caso você falte.
3. Aposentadoria por Invalidez: Renda vitalícia corrigida pela inflação.
Investir no teto do INSS via Fator R é, na prática, contratar o seguro de vida mais robusto do mercado de forma “subsidiada” pela economia de impostos da sua empresa.
CAPÍTULO 6: O Conflito Invisível (Advogado vs. Contador vs. Simulador)
1. Por que o Simulador do Governo falha?
Ele é uma máquina burra. Ele não sabe que você pode descartar contribuições, não soma vínculos simultâneos (médicos que trabalham em dois locais) e não projeta ganhos via Fator R.
2. Por que o seu Contador não fez isso antes?
O contador foca no imposto de hoje (burocracia). O advogado previdenciário foca no patrimônio de amanhã (estratégia). Nós não substituímos seu contador; nós entregamos a ele o “manual de instruções” para ele executar a sua economia.
CAPÍTULO 7: Estudos de Caso (Personas Reais)
- Caso 1: O Desenvolvedor de Software: Faturava 40k no Anexo V. Reduzimos o imposto da empresa de R$ 6.200 para R$ 2.400. Com a sobra, ele passou a pagar o teto e ainda aumentou o seu lucro líquido mensal.
- Caso 2: A Médica com 3 vínculos: Somamos as contribuições do Hospital A, Hospital B e da Clínica Própria. Descobrimos que ela estava pagando INSS acima do teto (jogando dinheiro fora). Recuperamos o valor dos últimos 5 anos e ajustamos para o futuro.
- Caso 3: O Consultor Sênior: Tinha 25 anos de contribuição. Fizemos o descarte das contribuições dos anos 90 e a média dele saltou de R$ 4.200 para R$ 7.100.
CAPÍTULO 8: O Método do Escritório e a Certidão de Saúde Financeira
Dividimos nosso trabalho para em duas etapas:
1ª Etapa: Diagnóstico e triagem
Funciona como um check-up médico.
Auditamos seu CNIS e verificamos se há erros.
- A Certidão de Saúde Financeira: Se você já estiver no melhor caminho, entregamos este documento oficial do escritório atestando sua conformidade.
2ª Etapa: Planejamento estratégico completo
Se identificarmos lucro cessante, entregamos o seu Manual do Futuro:
- Cálculo de ROI detalhado.
- Instruções para a Contabilidade.
- Engenharia de Descarte personalizada.
Cada caso é analisado antes da contratação. A proposta de honorários é apresentada depois dessa análise e fica registrada em contrato escrito, conforme as normas da OAB.
CONCLUSÃO: O Próximo Passo para a sua Liberdade
Trabalhar duro é o que você fez para erguer sua empresa. Trabalhar com inteligência é o que fará você desfrutar dela. O Planejamento Previdenciário é a garantia de que sua história de esforço terá um final confortável e digno.
Deseja emitir sua Certidão de Saúde Financeira hoje?
Nossa equipe está pronta para auditar seu histórico e garantir que cada real pago ao governo retorne para o seu bolso.