
O Perigo do Botão Verde: Por que confiar cegamente no simulador do “Meu INSS” pode custar a sua aposentadoria (e milhares de reais)
Tempo de leitura estimado: 12 minutos Para quem é este artigo: Trabalhadores que planejam se aposentar nos próximos 5 a 10 anos e querem garantir o teto máximo possível.
Introdução: A Ilusão da Facilidade Digital
Você já entrou no aplicativo “Meu INSS”, viu aquele sinal verde ao lado de “Simular Aposentadoria” e sentiu um alívio imediato? É uma sensação compreensível. Vivemos na era digital, onde tudo se resolve com um clique: pedimos comida, chamamos um carro e pagamos contas instantaneamente. Por que a aposentadoria seria diferente?
A tecnologia facilitou o acesso à informação, isso é inegável. Antigamente, saber quanto tempo de contribuição você tinha exigia uma ida presencial a uma agência, filas intermináveis e pilhas de papel. Hoje, está tudo na palma da sua mão. Mas aqui mora um perigo silencioso: a falsa sensação de segurança.
O aplicativo do governo é uma ferramenta administrativa, uma calculadora fria. Ele foi programado para somar o que está no sistema, não para pensar na sua vida. Ele é um excelente “extrato bancário” do seu passado, mas um péssimo conselheiro para o seu futuro.
Imagine que você vai construir a casa dos seus sonhos. Você confiaria todo o projeto da obra a um aplicativo gratuito de celular que apenas soma a quantidade de tijolos, ou contrataria um arquiteto e um engenheiro para avaliar o terreno, a estrutura e a segurança?
A sua aposentadoria é a casa onde você vai morar financeiramente pelo resto da vida. E, infelizmente, o “robô” do INSS não está preocupado se essa casa vai ficar de pé ou se vai ter goteiras.
Neste artigo, vamos desmontar, peça por peça, o motivo pelo qual o simulador pode estar te enganando agora mesmo — e como isso pode significar perder muito dinheiro todos os meses. Afinal, não estamos falando apenas de burocracia, estamos falando do patrimônio que sustentará sua família.
Capítulo 1: O Robô x O Estrategista – Entendendo a “Máquina Fria”
Para entender o erro, precisamos entender a ferramenta. O simulador do INSS é um algoritmo. O que é um algoritmo? É uma receita de bolo matemática. Ele segue ordens estritas: “Pegue o número A, some com o número B e mostre o resultado”.
O problema é que a vida do trabalhador brasileiro não é uma receita de bolo exata.
O sistema do INSS (conhecido como CNIS – Cadastro Nacional de Informações Sociais) é alimentado por diversas fontes: empresas, guias pagas em banco, sistemas antigos da década de 80 e 90. Essa “salada” de informações frequentemente contém falhas.
Quando você clica em “Simular”, o robô do INSS faz o seguinte:
Ele lê o que está no sistema agora.
Ele assume que tudo o que está lá é verdade absoluta.
Ele assume que o que não está lá, não existe.
Ele projeta que sua vida nunca mais vai mudar.
A Regra da Tradução Imediata:
CNIS: É o extrato oficial da sua vida de trabalho. É lá que devem estar anotados todos os seus empregos e salários. Se não está no CNIS, para o robô do INSS, não aconteceu.
O simulador não tem sentimentos, não tem intuição e, principalmente, não tem estratégia. Ele não sabe que você pretende ser promovido. Ele não sabe que você trabalhou exposto a ruído ou produtos químicos. Ele não sabe que aquela empresa que você trabalhou em 1998 faliu e esqueceu de dar baixa na sua carteira.
Ele é cego para a realidade da sua vida. E é nessas “cegueiras” que o seu dinheiro desaparece. Vamos explorar os três principais buracos negros dessa ferramenta.
PAUSA PARA REFLEXÃO: Você já conferiu se o seu CNIS bate exatamente com as suas Carteiras de Trabalho antigas? Não corra o risco de descobrir um erro só no dia de se aposentar. [Clique aqui e fale com nossa equipe] para fazermos uma varredura inicial no seu histórico. É melhor corrigir agora do que chorar depois.
Capítulo 2: O Primeiro Erro – A Falha da Bola de Cristal (Projeção de Futuro)
O primeiro grande defeito do simulador é que ele trata o futuro como uma repetição eterna do presente.
Digamos que você tem 55 anos hoje. Faltam, teoricamente, alguns anos para sua aposentadoria. O simulador pega o seu salário de hoje — vamos imaginar R$ 3.000,00 — e assume que você vai ganhar exatos R$ 3.000,00 até o dia de se aposentar.
Por que isso é desastroso?
A vida é dinâmica.
Inflação e Reajustes: O simulador não projeta corretamente a inflação real ou o aumento do salário mínimo de forma estratégica.
Mudança de Carreira: Você pode virar autônomo, abrir uma empresa, ou ser promovido.
Planejamento de Contribuição: Talvez você tenha um dinheiro guardado e queira, propositalmente, aumentar sua contribuição nos últimos anos para melhorar a média.
O aplicativo ignora sua capacidade de gerenciar o próprio destino.
Estudo de Caso: A História de Carlos e a Estagnação
Carlos é um gerente comercial de 52 anos. Ele sempre contribuiu sobre o teto (o valor máximo) durante boa parte da vida. Porém, nos últimos dois anos, devido a uma crise na empresa, ele teve uma redução salarial e passou a contribuir sobre 2 salários mínimos.
Ao entrar no “Meu INSS”, o simulador pegou esse valor atual (baixo) e projetou que Carlos contribuiria sobre 2 salários mínimos pelos próximos 13 anos até se aposentar. O resultado da simulação foi desanimador: uma aposentadoria muito abaixo do padrão de vida dele.
Carlos entrou em pânico. “Vou me aposentar ganhando pouco”, pensou.
Onde o Planejamento mudou o jogo: Ao analisar o caso de Carlos em um Planejamento Previdenciário (nosso “Check-up”), percebemos que ele tinha a opção de começar a contribuir como facultativo ou autônomo complementando a renda, voltando ao teto. O simulador não avisou isso a ele. O robô apenas aceitou a queda de salário como o “novo normal”.
📚 LEITURA RECOMENDADA: Você trabalha por conta própria ou está pensando em virar autônomo para complementar sua renda como o Carlos? Não cometa erros básicos. Leia nosso Guia da Aposentadoria para Quem Trabalha por Conta Própria e descubra como garantir um futuro confortável sem depender da sorte.
O simulador é passivo. Você precisa ser ativo. Se o seu salário atual diminuiu ou oscilou, o simulador do INSS está “puxando” sua aposentadoria futura para baixo. Não aceite esse resultado passivamente.
Capítulo 3: O Segundo Erro – O “Descarte” que o Robô Não Faz (Otimização Matemática)
Aqui entramos em um terreno que separa os amadores dos profissionais. A Reforma da Previdência de 2019 trouxe uma regra dura (o cálculo da média de todos os salários), mas trouxe uma “carta na manga” chamada Descarte das Menores Contribuições.
Traduzindo o “Juridiquês”:
A lei permite que, se você tiver tempo de contribuição sobrando (além do mínimo exigido), você pode “jogar no lixo” os meses em que ganhou pouco dinheiro. Ao excluir esses salários baixos da conta, sua média sobe, e sua aposentadoria aumenta.
Parece mágico, certo? Mas é matemática pura e legalizada.
O problema gravíssimo: O simulador do “Meu INSS” NÃO faz esse cálculo de otimização automática.
O aplicativo soma tudo. Ele pega aquele mês que você estava desempregado e pagou sobre o mínimo, pega aquele bico que você fez ganhando pouco, e coloca tudo no “liquidificador” do cálculo. Isso puxa sua média para baixo.
Estudo de Caso: O Milagre Matemático de Ana
Ana é enfermeira. Ela tem 32 anos de contribuição (2 anos a mais do que o mínimo exigido pela regra antiga de tempo de contribuição, por exemplo). No início da carreira, Ana ganhava pouco. Nos últimos 15 anos, ela ganhou muito bem.
O simulador do INSS mostrou para Ana uma aposentadoria de R$ 4.200,00. Ela achou razoável. Mas, ao fazermos o Planejamento, aplicamos a regra do Descarte. Como ela tinha 2 anos “sobrando”, nós excluímos da conta os 24 meses (2 anos) de salários mais baixos lá do início da carreira dela.
O Resultado: Ao tirar os números ruins da média, a aposentadoria de Ana saltou para R$ 5.100,00. Estamos falando de uma diferença de R$ 900,00 por mês. Em 20 anos, Ana teria perdido R$ 240.000,00 se tivesse confiado apenas no botão do aplicativo.
📚 VOCÊ É EMPRESÁRIO?
A técnica do descarte é ainda mais poderosa para donos de empresa. Combinada com o planejamento tributário, ela pode gerar uma verdadeira “Fortuna Invisível”.Entenda como funciona a Engenharia do Descarte aplicada a negócios no nosso Guia Definitivo da Aposentadoria para Empresários (Edição 2026).
Capítulo 4: O Terceiro Erro – O Campo Minado do CNIS (Indicadores de Pendência)
Este é, talvez, o erro mais perigoso, pois ele gera a falsa concessão.
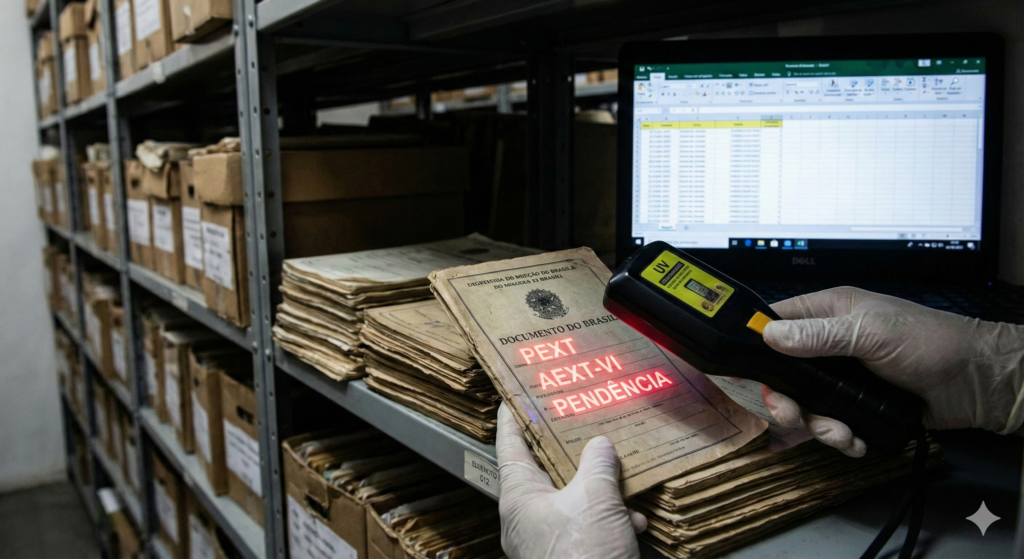
O CNIS (seu extrato) é cheio de “códigos secretos”. São siglas que aparecem no canto direito do extrato, como PEXT, AEXT-VI, PREM-EXT. Para o leigo, isso é sopa de letrinhas. Para o INSS, isso significa ALERTA VERMELHO.
Muitas vezes, o simulador ignora esses alertas na hora de mostrar o tempo. Ele conta o tempo como se estivesse tudo certo. Você vê lá: “Tempo cumprido: 35 anos”. Você fica feliz, pede a aposentadoria e… NEGADO.
Ou pior: o INSS concede a aposentadoria, mas não considera aqueles períodos com pendência no valor financeiro.
As Armadilhas Comuns que o App Ignora:
Data de Saída em Aberto (O tempo não conta): Você saiu da empresa X em 2005, mas a empresa esqueceu de informar a demissão. O CNIS está “aberto” e o INSS não reconhece esse período até que você prove.
Contribuições Abaixo do Mínimo (Dinheiro Jogado Fora): Se você pagou uma guia (GPS) com valor inferior ao salário mínimo, esse mês não conta para nada. O app às vezes não te avisa claramente que você precisa complementar, e você perde meses de contribuição.
Nit Duplicado (Histórico Dividido): Você tem dois números de inscrição no INSS. O simulador só olha um deles. Metade da sua história de trabalho pode estar “invisível” para o robô.
EVITE A SURPRESA DESAGRADÁVEL NO BALCÃO Você sabe decifrar as siglas do seu CNIS? Se houver um “PEXT” ou “IREC” lá, seu benefício está em risco. Nós traduzimos essas siglas e resolvemos as pendências antes de você dar entrada.
Capítulo 5: O Limbo Técnico – Quem o App Odeia
Existem categorias de trabalhadores que o simulador do “Meu INSS” simplesmente não consegue processar corretamente devido à complexidade da legislação.
1. Profissionais da Saúde e Indústria (Insalubridade)
Médicos, enfermeiros, dentistas, metalúrgicos, vigilantes. Vocês têm direito ao chamado Tempo Especial. Cada ano trabalhado com exposição a riscos pode valer 40% a mais (para homens) ou 20% a mais (para mulheres). O simulador não converte isso automaticamente. Ele conta como tempo comum. Você pode ter direito a se aposentar anos antes do que o app diz, mas ele esconde isso de você.
⚠️ ATENÇÃO PROFISSIONAL DE RISCO: Se você trabalha exposto a ruído, vírus, eletricidade ou perigo, você pode ter anos de “bônus” escondidos. Não deixe esse tempo para trás. Saiba tudo sobre como converter esse tempo no nosso artigo exclusivo: Aposentadoria Especial: O Guia Completo.
2. Professores e Trabalhadores Rurais
A regra dos professores é totalmente diferente, e o simulador genérico falha constantemente. Da mesma forma, o tempo trabalhado na roça (economia familiar) não consta no sistema digital e precisa ser averbado manualmente para contar na Aposentadoria Híbrida.
Capítulo 6: O Custo do “Eu Faço Sozinho”
É natural querer economizar. “Por que pagar um advogado para planejar se o INSS é de graça?”. A resposta está no conceito de Custo de Oportunidade.
Muitas pessoas tentam economizar pagando o INSS como MEI (Microempreendedor Individual) apenas para “não ficar sem pagar”, sem saber que isso pode travar a aposentadoria em um salário mínimo para sempre.
💡 O ALERTA DO MEI: Você abriu um MEI para economizar e está pagando apenas o DAS mensal? Cuidado. O barato pode sair muito caro. O simulador não vai te avisar que você está perdendo o direito à aposentadoria por tempo de contribuição. Aprenda a fazer a complementação correta e salvar seu futuro lendo: Aposentadoria MEI: O Guia Completo e Estratégico.
A “economia” de não contratar um planejamento sai muito cara. Se o aplicativo diz que você só se aposenta em 2028, mas um especialista descobre que você poderia se aposentar em 2026, você perdeu 2 anos inteiros de salário. Se sua aposentadoria for de R$ 3.000,00, você jogou fora R$ 78.000,00 simplesmente porque não sabia que podia antecipar.
Capítulo 7: A Solução – O “Check-up” Completo (Planejamento Previdenciário)
Diante de todas essas falhas da máquina, como garantir que você não será passado para trás? A resposta não é mágica, é técnica: Planejamento Previdenciário.
Gostamos de comparar o nosso trabalho a um Exame de Check-up Médico Completo, enquanto o simulador do INSS é apenas aquela pesquisa rápida de sintomas no Google.
O Que Nós Fazemos (Que o Robô Não Faz):
No nosso escritório, o Planejamento Previdenciário envolve 4 etapas manuais e analíticas:
Investigação Profunda (A “Limpeza”): Baixamos seu CNIS, analisamos linha por linha e identificamos erros agora, não na hora de pedir o benefício.
Cálculo Artesanal (A Otimização): Simulamos cenários reais, aplicando regras de descarte e indenização para aumentar sua média.
Busca de Direitos Ocultos: Analisamos tempo especial, militar, rural e de aluno-aprendiz.
O Mapa do Tesouro (O Relatório): Você recebe um dossiê com o passo a passo: “Pague o valor X até a data Y. Peça a aposentadoria na regra Z”.
Perguntas Frequentes (FAQ)
Separamos as dúvidas mais comuns de quem descobre que o simulador não é 100% preciso. Confira se a sua dúvida está aqui:
1. “O simulador do INSS é confiável ou está sempre errado?” O simulador não é “mentiroso”, ele é limitado. Ele faz a conta certa com os dados que tem lá dentro. O problema é que os dados quase sempre estão incompletos ou errados, e ele não conhece as estratégias (como o descarte) para melhorar o valor. Ele mostra o básico, nós buscamos o máximo.
2. “Falta muito para eu me aposentar, quando devo fazer o planejamento?” O ideal é 5 anos antes da data prevista. Isso nos dá tempo para corrigir erros no CNIS, pagar contribuições atrasadas (se valer a pena) e ajustar o valor que você paga mensalmente. Deixar para a última hora pode impedir correções importantes.
3. “Vale a pena pagar um especialista ou posso tentar corrigir sozinho?” Pense no Retorno sobre Investimento (ROI). Se um especialista encontrar uma regra que aumente sua aposentadoria em R$ 500,00 por mês, em apenas um ano você paga o serviço e lucra pelo resto da vida. Tentar sozinho sem conhecimento técnico pode gerar uma perda irreversível de milhares de reais ao longo dos anos.
Conclusão: Não Deixe uma Máquina Decidir seu Futuro
A aposentadoria é o momento em que você deve colher os frutos de décadas de trabalho duro. É o momento de desacelerar, curtir a família, viajar ou simplesmente ter a tranquilidade de que as contas estarão pagas.
O aplicativo “Meu INSS” é uma ferramenta válida para consultas rápidas, mas usá-lo como o único guia para a decisão financeira mais importante da sua vida é um risco que você não precisa correr.
O governo criou o sistema, criou as regras e criou o robô. As chances de o “banco” vencer se você jogar pelas regras automáticas dele são altas. Você precisa de alguém do seu lado da mesa.
Não seja apenas mais um número no sistema. Se você já olhou seu CNIS hoje e viu alguma sigla estranha, ou sentiu que o tempo de contribuição lá parece menor do que o que você realmente trabalhou, eu posso fazer uma análise preliminar do seu caso.
Vamos identificar se o “robô” está escondendo o melhor benefício de você?
Clique no botão abaixo para agendar sua análise preliminar e cuidar do seu futuro.